
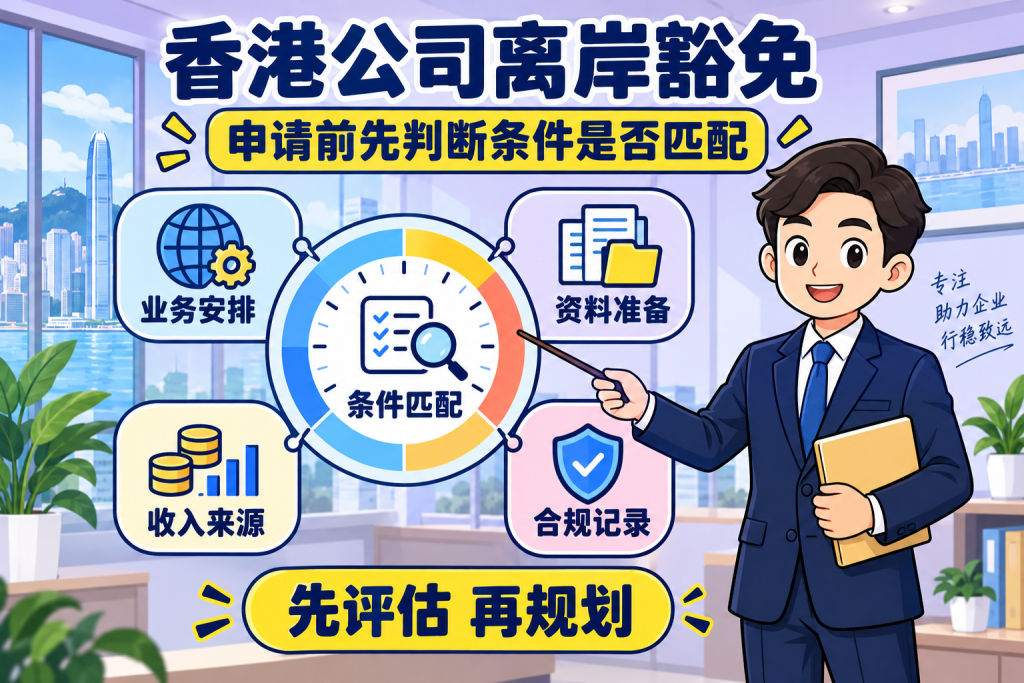
香港公司离岸豁免,申请前先判断条件是否匹配
香港公司离岸豁免,是跨境企业最关注的税务话题之一。但很多企业在申请被拒之后才意识到:离岸豁免不是“填一张表就能拿到的优惠”,而是一场需要提前判断自身条件是否匹配的合规考验。⚠️
香港税务局在审核离岸豁免申请时,遵循的是地域来源征税原则:只有源自香港的利润才需缴纳利得税。申请离岸豁免的核心,是证明利润并非源自香港。但“证明”二字的分量,在2026年的审核环境下,比以往任何时候都重。📊
一、先分清:你申请的是“离岸豁免”还是“FSIE豁免” 🧭
1. 离岸豁免的法律基础
离岸豁免建立在香港的地域来源征税原则之上。根据《税务条例》第14条,只有“产生于或得自香港”的利润才需缴税。利润来源地在香港境外,就不在征税范围内,无需缴税。这是判例法原则的自然结果,不是一项“优惠申请”。📌
2. FSIE是另一套规则
FSIE(外地收入豁免征税机制)针对的是跨国企业实体在香港收取的指明外地收入(利息、股息、处置收益、知识产权收入),要求满足经济实质要求、持股要求或关联要求才能继续豁免。
3. 两者分开判断,不能混为一谈
税务局的立场很明确:地域来源征税原则继续有效,经济实质要求与利润来源地判定是两个独立框架,分开考虑。如果你是一家从事主动贸易业务的香港公司,首要关注的是离岸豁免;如果你的香港公司涉及股息、利息等被动收入,FSIE的合规要求需要单独评估。两者不能互相替代,也不能混在一起申请。✅
二、离岸豁免的实质条件:税务局真正在审什么 🔎
税务局在判断利润来源时,遵循的核心工具是“营运测试”(Operations Test) :利润并非源自签署合同的那一瞬,而是产生于一个完整的业务链条。税务局会审视哪些根本性活动产生了利润,以及这些活动发生在哪里。
1. 谁在开发客户、谁在谈判、谁在定价
这是审核中最常被追问的环节。合同在哪里签署,只是一个形式证据;税务局真正关心的是实质性的商业活动发生在哪里。如果合同的签署地在境外,但客户的开发、价格的谈判、条款的敲定都由香港团队完成,离岸主张很难成立。
2. 决策发生在哪里,比合同签在哪里更重要
2026年的审核趋势显示,税务局越来越关注人员所在地和决策权归属。公司的董事、高管常驻在哪里?管理会议在哪里召开?关键商业决策由谁做出?如果香港公司有本地雇员参与商业职能(销售、采购、谈判),税务局会审查这些职能是否对利润产生了贡献。决策链条的起点和终点,比合同上的签字位置更有说服力。
3. 香港本地存在是否直接否定了离岸资格
不一定。香港公司可以保留注册地址和法定秘书,甚至可以有行政职能人员。但如果香港有利润创造性的活动发生——比如本地团队开发客户、在香港接待供应商、处理核心业务谈判——离岸主张就会被削弱。安全的行为是纯粹的公司治理职能;危险的行为是任何直接参与商业交易的活动。⚠️
4. 证据链的完整性和一致性
合同、物流单据、银行流水、邮件往来,这些文件本身是必要的,但不够充分。税务局会交叉核对:邮件显示的谈判地点是否与合同签署地一致?银行流水是否与业务单据一一对应?如果证据之间存在矛盾,即使每一份文件单独看都没问题,申请也可能被驳回。📁
三、申请前的自查清单:先判断,再动手 📋
在委托做账审计、准备申请材料之前,建议先完成以下自查。如果其中多数问题的答案指向“是”,离岸豁免的路径可能并不匹配当前业务状态。
1. 业务全链条是否都在香港境外完成
从供应商开发、采购谈判、客户开发、销售谈判、合同签署到售后服务,是否有任何关键环节在香港境内发生?
2. 香港公司是否有实质性的本地运营
是否有本地雇员?是否有办公室或仓储设施?董事和高管是否频繁在港处理商业事务?
3. 上下游交易对手是否与香港有关联
供应商和客户是否均为非香港实体?是否存在香港本地关联交易?
4. 货物或服务的流转是否涉及香港
贸易货物是否经过香港关境、在香港中转或仓储?服务交付地点是否在香港?
5. 被动收入是否触发了FSIE的额外要求
如果香港公司有股息、利息、处置收益或知识产权收入,是否评估过经济实质要求是否满足?
6. 董事在香港的停留时间是否可控
如果董事在港停留超过60天,且期间涉及商业谈判或决策活动,可能对离岸主张产生不利影响。⏳
四、一个容易被低估的维度:时间与成本的匹配度
离岸豁免的申请周期通常为6到12个月,需要先完成做账审计,再提交豁免申请,配合税局多轮问询举证。这意味着,申请本身不是“一次性动作”,而是一个需要持续投入内部资源的过程。
如果公司的业务模式本身处于灰色地带——比如部分利润源自香港、部分源自境外——申请离岸豁免可能不是一个“全有或全无”的选择。税务局可能只认可部分利润的离岸性质,其余部分仍需在港纳税。这种情况下,申请前对业务进行利润来源拆分,比笼统提交一份“全部离岸”的申请更务实。💰
结语
离岸豁免的申请,从来不是一道“填表题”,而是一道“证明题”。🔍
税务局要看的,不是你把合同签在了哪里,而是产生利润的那条业务链,究竟铺在什么地方。谁在谈客户、谁在定价、谁在拍板,这些动作发生在哪个城市、哪间办公室,才是决定申请能否通过的关键。
申请之前的自查,本质上是在做一次业务实质与税务主张的对齐。如果核心决策在香港发生,却硬要主张全部利润离岸,那不是在“省税”,而是在制造合规风险。如果确实全链条都在境外完成,那离岸豁免是香港税制赋予的合理空间,值得认真准备。


