
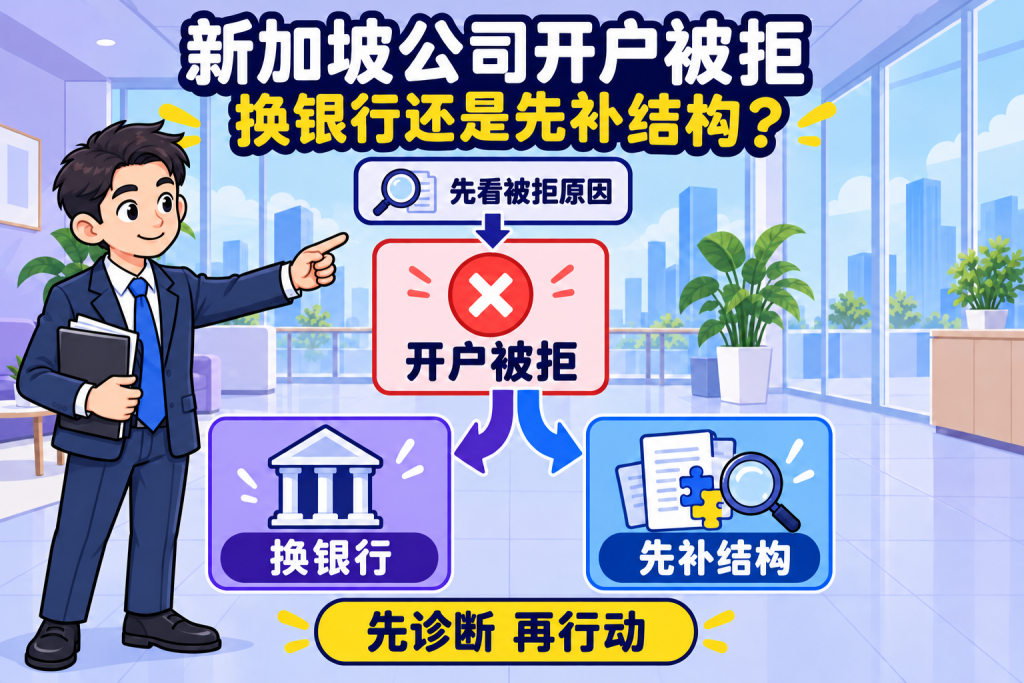
新加坡公司开户被拒,换银行还是先补结构
新加坡公司注册下来,银行开户却卡住了——这种情形在跨境圈里并不少见。资料交上去,等了几周,收到一封简短通知:“很遗憾,您的开户申请未能通过。”追问原因,客户经理也只是含糊地说“不符合我行风控要求”。
这时候摆在面前两条路:换一家银行再试,还是先回头把公司结构补一补?选错了,可能浪费几个月时间,甚至被多家银行标记为“重复申请”。今天我们就来拆解这个问题。🔍
一、先搞清楚:银行到底在审什么 🧐
银行拒绝开户,不是因为“不想做生意”,而是“不愿承担看不清的合规风险”。银行审核的逻辑,核心围绕三个问题:谁真正控制这家公司?公司靠什么赚钱?钱为什么流经新加坡?
据行业统计,2026年新公司初次开户被拒率超过60%,审核周期从过去的1-3周延长至4-8周。行业平均驳回率约为28%,其中42%的拒签与UBO(受益所有人)穿透不完整有关。换句话说,被拒不是小概率事件,但也不是无解的事。📊
二、被拒的常见原因,对号入座 🎯
1. 结构问题,属于“硬伤”
受益所有人(UBO,即Ultimate Beneficial Owner,最终受益所有人)穿透不完整,是最常见的拒因之一。MAS(新加坡金融管理局)在2026年初更新的《银行机构客户尽职调查指引(修订版)》明确要求:所有零售银行对企业客户的受益所有权穿透比例不得低于25%,且必须验证至最终自然人。多层离岸架构如果无法清晰说明控制权归属,会直接触发增强审查。⚠️
另一个高频结构问题是签字权与实际控制权不一致。比如公司仅聘用挂名董事担任账户签字人,但真实控股股东完全不参与权责管理。银行会核查全体董事的从业背景,单纯的挂名董事无法匹配企业运营模式,容易触发风控预警。此外,2026年4月起,ACRA(新加坡会计与企业管制局)已要求挂名身份须在BizFile+(ACRA的电子申报平台)中公开披露,银行可直接核对,隐瞒的风险显著上升。
2. 业务实质问题,属于“软伤”
业务描述过于笼统——“国际贸易”“跨境业务”“技术服务”,这类表述在银行看来等于什么都没说。银行需要知道具体产品、目标客户、资金进出路径。如果连银行都看不懂你靠什么赚钱,直接拒绝是唯一选择。❌
“空壳公司”嫌疑是头号被拒原因。银行审核的核心已从“看文件”转向“查实质”,新公司如果没有真实合同、采购订单、发票、物流单,甚至无官网、无实际办公地址,会被直接判定为“空壳公司”。
企业与新加坡的关联度不足也是一个常见扣分项。如果公司注册在新加坡,但业务、客户、供应链全部在其他国家,无法说明为何必须使用新加坡银行账户,通过率会明显降低。
3. 材料问题,属于“操作失误”
公司名称、地址在不同文件中不一致,文件扫描不清晰,关键信息缺失——这类问题通常不会反复提醒,而是直接终止流程。📄
三、先补结构,还是先换银行?分情况判断 🔀
1. 结构硬伤:必须先补,换行解决不了
UBO穿透不清、签字权与控制权脱节、股权层级过于复杂——这些问题不解决,换到哪家银行都会被卡。新加坡三大银行虽然风控偏好不同,但在穿透式审查这个底层逻辑上是一致的。🏦
补结构的核心动作有三步:第一,画出一页纸的股权穿透图,每一层持股、自然人、比例、资金来源说清楚;第二,确保公司治理文件与实际控制权匹配,挂名董事需要有真实的角色说明;第三,更新ACRA备案信息,确保工商登记、银行档案和内部管理三者的信息一致。✅
2. 业务软伤或材料失误:可以考虑换行
这类问题不属于结构性缺陷,换一家银行时把业务说明写扎实、材料做规范,通过率是可以提升的。比如有跨境电商卖家第一次选DBS(星展银行),因行业被标记为高风险,折腾两个月没开出来,后来调整业务落地方案后,才在UOB(大华银行)成功开户。
3. 一个重要提醒:不要被拒后立刻换行重复提交
短期内向多家银行并行投递,反而会被视为“多处投递”的信号,增加审查理由。首次被拒后,建议间隔2-3个月再申请,重新申请时附上说明信解释改进内容。⏳
四、换行的策略:选对银行比反复试更重要 🧭
如果判断下来属于“可以换行”的情况,选银行的逻辑不是“哪家门槛低”,而是“哪家跟你的业务类型匹配”。
本地三大行(DBS、OCBC、UOB) ,适合有本地业务实质的企业。DBS(星展银行)审核标准偏严格,重视业务真实性,对空壳公司不友好。OCBC(华侨银行)对中国持股企业的股权结构相对熟悉,审核门槛相对宽松,对轻资产团队和初创企业包容性较强。UOB(大华银行)要求所有非居民董事必须本人到新加坡分行现场办理,没有例外。
国际银行(渣打、汇丰) ,跨境汇款和多币种账户更方便,但开户周期4-8周,门槛更高,对纯大陆背景公司审查严格,建议已运营满12个月的成熟企业申请。
数字银行(Aspire、Airwallex) ,开户流程快,通常1-3个工作日完成,全程远程,无需董事到场。但需要注意,两者虽受MAS(新加坡金融管理局)监管,但不属于存款银行,资金不受SDIC(新加坡存款保险公司)存款保险保护。适合作为过渡账户,先积累几个月的交易记录,再拿这段历史去申请传统银行。📱
结语 🌟
新加坡银行开户被拒,第一件事不是急着换银行,而是搞清楚被拒的原因属于“结构硬伤”“业务描述”还是“材料失误”。结构问题必须先补,换行解决不了;业务和材料问题可以换行,但要选对匹配的银行,间隔足够的时间。
MAS把门槛抬高,卡的正是说不清钱从哪来的公司。把开户当成一个项目来管,材料提前备齐、信息穿透讲清、业务故事写实,多数拒签可以在提交前就避开。反过来,能把资金来源和业务逻辑讲清楚的老板,在新加坡开户这件事上,从来没有难到办不下来。✅


