
香港公司如何配合企业跨境供应链业务布局
很多企业注册香港公司,关注的是注册费用和速度。但真正影响跨境供应链能否顺畅运转的,是注册之后的定位:香港公司放在供应链的哪个位置、承担什么功能、匹配什么税务和合规要求。
跨境供应链涉及采购、生产、物流、资金结算和税务申报。链条越长,架构设计越重要。香港公司能发挥什么作用,取决于你怎么用它。🔍
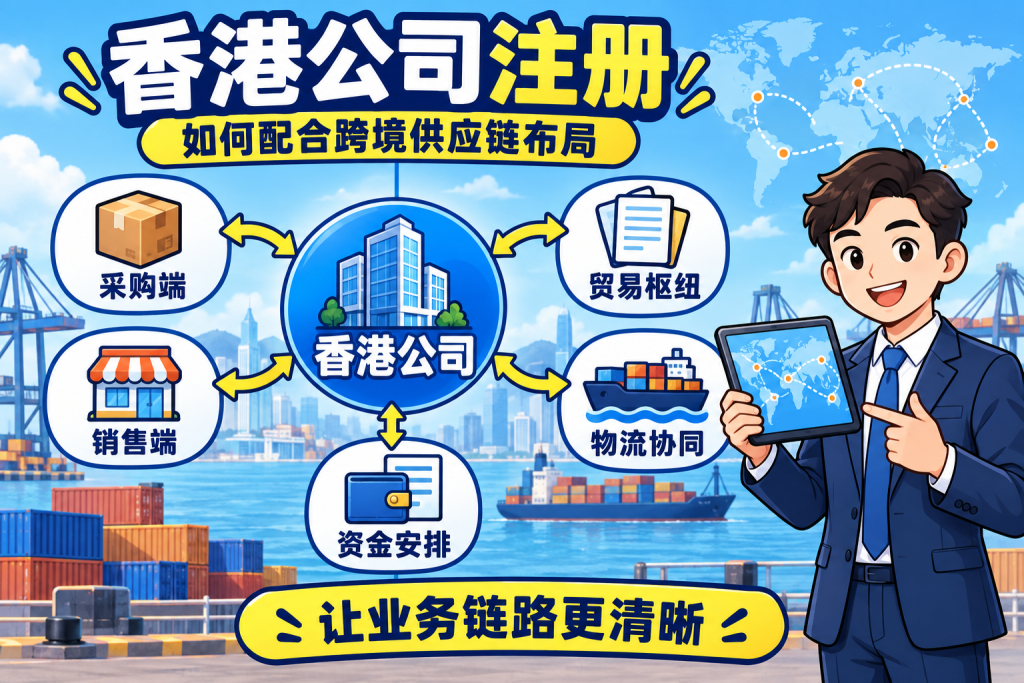
一、香港公司在供应链中的三种角色 🧭
1. 贸易运营层
最常见。香港公司负责签合同、收付款、对接物流和报关,内地公司或工厂负责生产,客户在海外。这种“两头在外”的转口贸易模式,是香港公司最经典的应用场景。
优势在于:香港无外汇管制,可开多币种账户直接收海外回款;香港实行属地征税,符合条件可申请离岸豁免。✅
2. 区域控股层
如果企业在东南亚、中东等多个市场设有运营实体,香港公司可以作为区域控股平台,统一持有各市场子公司股权,归集股息,调度资金。香港与多个国家签有避免双重征税协定,股息预提税率通常低于直接持股。
3. 财资中心层
跨境收付频繁的企业,可以把香港公司定位为财资中心。合资格企业财资中心可就指明财资活动享受50%利得税宽减,税率由16.5%降至8.25%。香港政府也在持续研究优化相关税务宽减措施。💰
| 角色定位 | 核心功能 | 适合场景 |
|---|---|---|
| 贸易运营层 | 签合同、收付款、对接物流 | 转口贸易、跨境电商 |
| 区域控股层 | 持有子公司股权、归集股息 | 多市场布局企业 |
| 财资中心层 | 跨境结算、汇款、融资 | 高频跨境收付企业 |
二、税务策略:两条线要分开看 💰
1. 离岸豁免
香港实行属地征税,只有源自香港的利润才需缴纳利得税。贸易类香港公司如果利润完全来自境外,可以申请离岸豁免。但这不是自动享有的,需要主动申请、完整举证。申请周期通常6到12个月,要先做账审计,再提交豁免申请,配合税局问询。
注意:离岸豁免不等于不用审计,更不等于违规零申报。零申报一旦被查,可能面临罚款、账户冻结等后果。⚠️
2. FSIE(外地收入豁免征税机制)经济实质
如果香港公司涉及股息、利息、知识产权收入,就要关注FSIE机制下的经济实质要求。纯股权持有实体,核心是“持有和管理股权”必须实质发生在香港。非纯股权持有实体,要求更高,必须在香港雇用足够员工、产生足够营运开支。
关键判断标准不是花了多少钱,而是决策发生在哪里。所有指令都从境外发出,香港公司只是个传声筒,配再多名义人员也没用。📌
三、不同供应链场景的架构搭法 🏗️
1. 转口贸易
内地工厂负责生产,香港公司负责签合同、收付款、对接物流。规模扩大后,可以在香港公司之上再设一层控股公司,负责股息分配和资本运作,不参与具体贸易。这样转让定价文档更清晰。
2. 跨境电商
越来越多跨境电商采用“香港公司反向控股内地公司”的架构。香港公司作为顶层,归集境外平台回款,通过多币种账户直接接收,无需层层结汇。内地公司向香港母公司分红时,依托内地与香港税收安排,预提税可降至5%。📉
3. 多市场布局
企业在东南亚、中东等多个市场设有运营实体,香港公司可以作为区域总部,统一管理贸易业务和资金调度。香港也在推动“高增值供应链服务中心”建设,为利用香港平台出海的企业提供支持。
4. 高频跨境收付
跨境收付频繁的企业,可以申请成为合资格企业财资中心,享受8.25%的优惠利得税率。政府正在研究优化税务宽减措施,包括引入分级制度和预审机制。⏳
| 供应链场景 | 推荐架构 | 核心功能 |
|---|---|---|
| 转口贸易 | 内地工厂+香港贸易公司 | 合同签署+资金结算 |
| 跨境电商 | 香港公司反向控股内地公司 | 境外回款+利润归集 |
| 多市场布局 | 香港区域总部+各地子公司 | 区域管理+资金调度 |
| 高频收付 | 香港财资中心 | 跨境结算+融资 |
四、税收协定网络:别忽略的“隐形基础设施” 🌍
香港的避免双重征税协定网络已覆盖50多个司法管辖区,并且仍在扩展。这个网络对跨境供应链的意义在于降低跨境收入的预提税率。以股息为例,香港公司直接持有内地公司25%以上股权时,股息预提税率从10%降至5%。
但协定优惠不是自动享有的。税务机关判定“受益所有人”身份时,遵循“实质重于形式”原则。如果香港中间控股公司人员、资产、功能有限,不具备实质性经营活动,优惠税率申请可能被否定。
协定网络要和离岸豁免、FSIE经济实质放在一起统筹考虑。协定决定“税交在哪里”,离岸豁免和FSIE决定“香港要不要征税”,两者共同影响供应链架构的整体税负。📢
结语 🌟
香港公司配合跨境供应链布局,核心不是“注册一家公司”,而是回答三个问题:香港公司在供应链中承担什么角色、匹配什么税务策略、满足什么合规条件。
贸易运营层需要离岸豁免的证据链支撑,控股层需要FSIE的经济实质配置,财资中心需要满足税务宽减的合资格条件。三者不是独立的。一个只有名义董事的香港控股公司,很难在申请税收协定优惠时证明“受益所有人”身份;一个贸易利润全部离岸但香港公司有本地办公场所的架构,离岸豁免申请也可能被驳回。
从第一笔跨境交易开始,就把三个问题想清楚:决策发生在哪里、资金流经哪里、税务优惠落在哪里。 想清楚这些,香港公司才能真正成为跨境供应链的支点,而不是一个“多出来的注册地”。✅


