
注册美国公司,董事股东身份不同会带来哪些影响
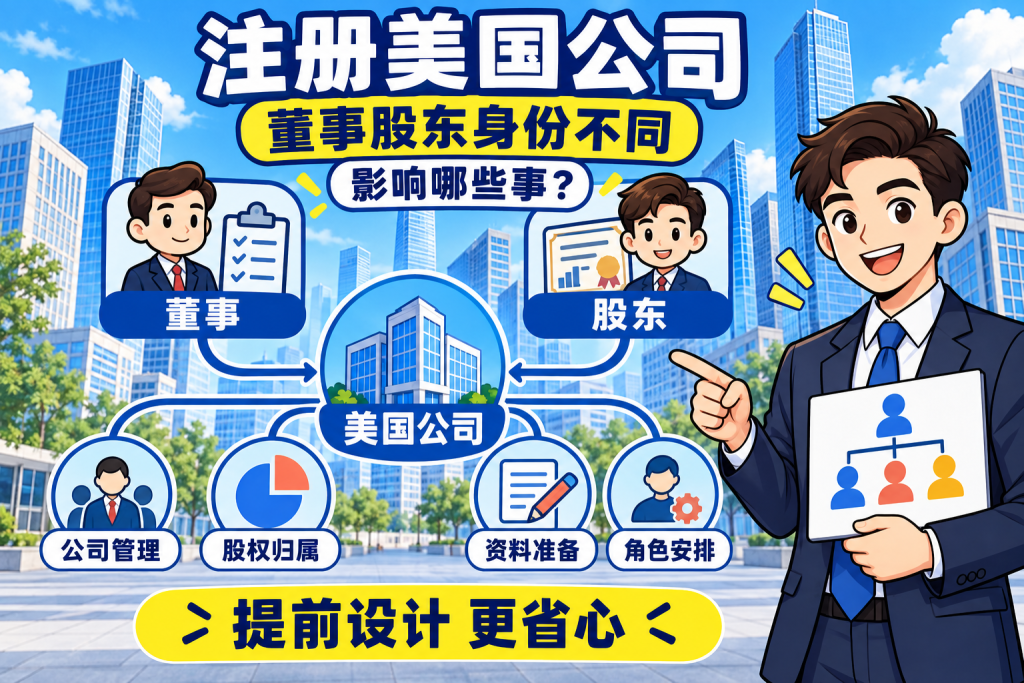
在美国注册公司时,很多创业者把注意力放在“选哪个州”“注册多少钱”上,却忽略了一个更底层的变量:董事和股东的身份。他们是美国公民、绿卡持有人,还是非居民外国人?这决定了公司的税务处理方式、信息披露义务、以及未来能不能融资或上市。
身份不同,影响的不只是“谁来签字”,而是公司架构的底层逻辑。🔍
一、最直接的硬性限制:S-Corp的“身份红线” 🚫
1. 股东必须是美国公民或居民外国人
如果你考虑过S-Corp这种税务身份,首先要明白它的股东资格限制不是“建议”,而是法定红线。
S-Corp要求所有股东必须是美国公民或居民外国人(Resident Alien),且股东人数不超过100人。非居民外国人(Nonresident Alien)不能成为S-Corp的股东。这里的“居民外国人”有严格的税法定义,通常需要通过“实质性居住测试”或持有绿卡来满足,不是“住在美国”就算。
2. 身份变化可能导致资格自动终止
这条规则有一个容易被低估的触发场景:股东身份的变化可能导致S-Corp资格自动终止。比如,一名原本符合资格的居民外国人股东,因为放弃绿卡、长期离境导致不再满足实质性居住测试,或者通过提交Form 8840主张“更紧密联系例外”,从居民身份转为非居民身份——S-Corp的税务选择就会自动失效,公司被迫转为C-Corp处理。这种“被动转换”往往在报税季才被发现,补税和罚款的成本可能很高。⚠️
3. LLC对成员身份几乎没有限制
相比之下,LLC对成员身份几乎没有限制。非居民外国人、外国公司、信托都可以成为LLC的成员,且成员的国籍不影响LLC的税务穿透待遇(除非选择按公司征税)。✅
二、非居民董事:被低估的税务与合规成本 💼
1. 薪酬的预扣税规则不同
很多企业为了国际化或业务需要,会邀请非美国税务居民担任董事。但美国公司对此的税务处理,和对待美国居民董事完全不同。
支付给非居民董事的报酬,属于美国来源收入,通常需要按30%的税率预扣联邦税(除非适用税收协定降低税率)。公司需要向IRS提交Form 1042和1042-S进行申报。如果董事来自与美国有税收协定的国家,且符合“独立个人劳务”或“董事费”条款的条件,预扣税率可能降低甚至免除,但这需要董事主动提交Form 8233或W-8BEN来主张协定优惠。
2. 股权激励的复杂性更高
给非居民董事发放股权激励(期权、限制性股票等)时,不仅要考虑美国证券法的豁免要求,还要评估该董事所在国的税务处理。同一份激励方案,对美国居民董事可能是递延纳税的,但对非居民董事可能在授予时就触发当地纳税义务。📊
3. 一个实务中的判断
如果你计划让非居民担任董事,提前确认他的税务居民身份和所在国的税收协定条款,比事后调整薪酬结构要省事得多。不是“不能做”,而是“需要提前算清楚”。
三、股东身份对架构选择的隐性约束 🔗
1. 非居民股东无法使用的工具
除了S-Corp的资格限制,非居民股东在股权激励设计上也有约束。员工期权(ISOs)只能授予美国公民或居民,非居民员工通常只能获得非合格期权(NSOs),税务处理不同。如果公司计划用期权激励海外团队,这一条需要提前纳入考量。
2. 受益所有权披露义务
根据FinCEN的受益所有权信息(BOI)报告规则,美国公司(以及在美国注册的外国公司)需要向FinCEN申报其受益所有人信息,包括姓名、出生日期、住址和身份证明文件。非居民股东的身份信息同样需要申报。虽然2025年的规则调整后,美国本土公司被豁免了BOI申报义务,但外国拥有的实体仍可能处于申报范围内。如果公司由非居民股东控股,需要确认是否触发了BOI的申报条件。📋
四、给你的判断框架 🧭
1. 如果你是美国公民或绿卡持有人
S-Corp、C-Corp、LLC都可以选,灵活度最高。唯一需要关注的是,如果引入非居民股东,S-Corp资格会立即失效。
2. 如果你是非居民外国人,且不考虑融资
LLC通常是更顺手的起点。税务穿透、成员身份无限制、维护成本低。但要注意,非居民持有的单成员LLC需要每年提交Form 5472(连同形式上的Form 1120),申报与外国所有者之间的交易,漏报的罚款起步就是25,000美元。💸
3. 如果你是非居民外国人,且计划融资或上市
C-Corp几乎是默认选项,但非居民股东的分红会被预扣30%的税(除非协定降低)。需要提前规划的是:分红策略、股东贷款安排、以及退出时的资本利得处理。
4. 如果你打算让非居民担任董事
这不影响公司类型的选用,但需要单独处理董事薪酬的预扣和申报。给非居民董事的现金报酬和股权激励,在税务处理上和美国居民董事是两套逻辑。
结语 🌟
董事股东身份的影响,本质上不是“能不能做”的问题,而是“做了之后税务和合规怎么处理”的问题。S-Corp的身份红线、非居民董事的预扣义务、非居民股东的申报责任——每一项都有明确的规则,也有可以提前规划的路径。
在注册美国公司之前,先问自己一个问题:公司的董事和股东里,有没有非美国税务居民?如果有,架构选择的空间会比想象中窄一些,但并非无解。把身份变量放进决策清单的第一页,比等到报税季才发现问题要从容得多。


