
ODI备案之后,资金怎么合规投回境内?
资金出境和资金回流,在ODI的监管框架里是两套逻辑。很多企业完成ODI备案、把资金汇到境外之后,会面临一个实际问题:境外公司产生了利润,或者拿到了融资,现在想把这笔钱投回境内使用。这时候,单纯靠已有的ODI备案是不够的,需要另一条路径——返程投资。
返程投资的核心定义,在汇发〔2014〕37号文中写得很清楚:境内居民直接或间接通过特殊目的公司对境内开展的直接投资活动,即通过新设、并购等方式在境内设立外商投资企业,并取得所有权、控制权、经营管理权等权益。
这里有一个容易混淆的关键点:返程投资的外汇登记,依据的是37号文,而不是ODI的外汇登记。 ODI解决的是“钱怎么出去”,37号文解决的是“钱怎么回来”。两条路径并行,不能互相替代。
一、返程投资和ODI是两套登记逻辑 🧭
1. ODI登记
ODI登记针对的是境内机构(企业)向境外直接投资的行为。境内企业通过发改委备案、商务部门核准或备案、银行外汇登记三道手续,把资金汇到境外,设立或收购境外公司。
2. 37号文登记
37号文登记针对的是境内居民(个人和机构)通过特殊目的公司(SPV)进行境外投融资,并返程投资到境内的行为。
3. 两者的核心差异
| 对比维度 | ODI登记 | 37号文登记 |
|---|---|---|
| 适用主体 | 境内机构(企业) | 境内居民(个人和机构) |
| 核心场景 | 资金出境,境外直接投资 | 境外投融资,返程投资 |
| 登记机关 | 发改委、商务部、银行 | 外汇局 |
| 核心功能 | 解决“钱怎么出去” | 解决“钱怎么回来” |
| 触发时点 | 境外投资实施前 | SPV设立后、出资前 |
二、返程投资的典型路径:境外SPV → 境内外商投资企业 🏗️
1. 第一步:境外SPV设立与37号文初始登记
境内居民在境外设立SPV后,在向SPV出资之前,需要向外汇局申请办理境外投资外汇登记。这里有一个关键时间原则:先登记、后出资。境内居民应在SPV设立后、境内WFOE出资之前完成初始登记。
如果已经发生出资、股权价值变动后再去补办登记,办理门槛会大幅抬升,还可能面临被认定违规的风险。⚠️
2. 第二步:境外融资或利润积累
SPV完成登记后,可以在境外进行融资(如引入美元基金)或通过境外业务积累利润。这一步的资金在境外形成,不涉及境内外汇管理。
3. 第三步:返程投资,设立或增资WFOE
境外SPV将资金调回境内,用于设立WFOE或对已有WFOE增资。这一步需要完成两个层面的手续:
• 外商投资信息报告:根据《外商投资信息报告办法》,外商投资企业的设立和变更,通过企业登记系统提交初始报告、变更报告
• 外汇登记:WFOE在银行办理外商投资企业外汇登记时,需要披露其外国投资者是否直接或间接被境内居民持股或控制。如果被境内居民控制,应在资本项目信息系统中标识为“返程投资”
4. 第四步:资金合规入境
完成上述手续后,境外资金可以以返程投资的名义合法汇入WFOE的境内账户。缺少有效的37号文备案,境外融资资金无法以返程投资的名义合法汇入境内企业账户。即便资金通过其他渠道变相流入,后续也会面临外汇核查、资金退回、行政处罚等一系列风险。
三、2026年的新变化:个人ODI的监管框架在变化 📈
1. 837号令首次将个人纳入对外投资监管框架
2026年7月1日,《国务院关于对外投资的规定》(837号令)正式施行。这部行政法规首次将“居民个人”纳入对外投资的监管主体范围,与“企业、其他组织”并列。
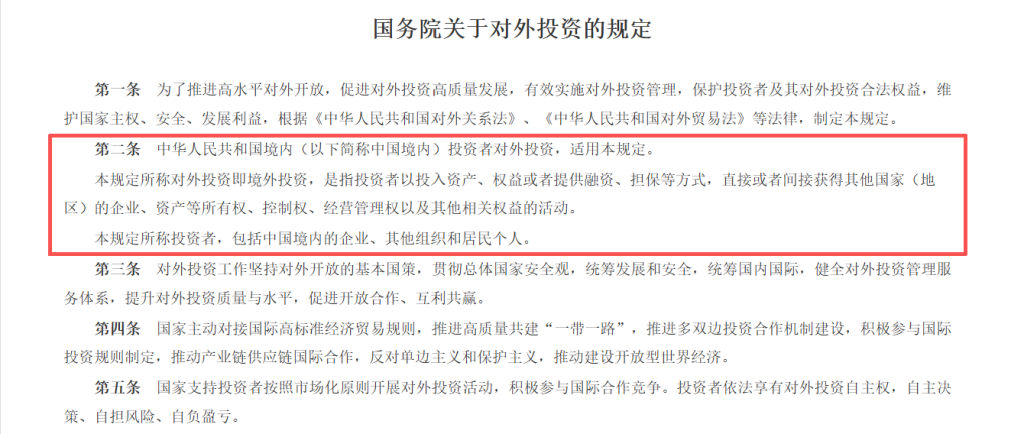
这个变化对返程投资的影响是深远的。长期以来,个人境外投资的合规路径极为有限,仅37号文登记项下的特殊目的公司境外投融资及返程投资路径具备明确的外汇法规依据。
2. 37号文仍是现阶段实操依据
837号令的出台,从行政法规层面确认了个人对外投资的监管框架,但个人对外投资的具体管理办法尚未出台,37号文在现阶段仍然是个人开展SPV境外投融资、返程投资的法定实操登记依据。
3. 再投资报告范围扩大
2026年8月发改委发布的《对外投资管理办法(修订征求意见稿)》,将境外再投资报告的覆盖面大幅扩大:由原来仅覆盖中方投资额3亿美元及以上的大额非敏感类项目,调整为所有非敏感类境外再投资项目,不再设金额门槛,提交时间细化为实施投资的20个工作日前。
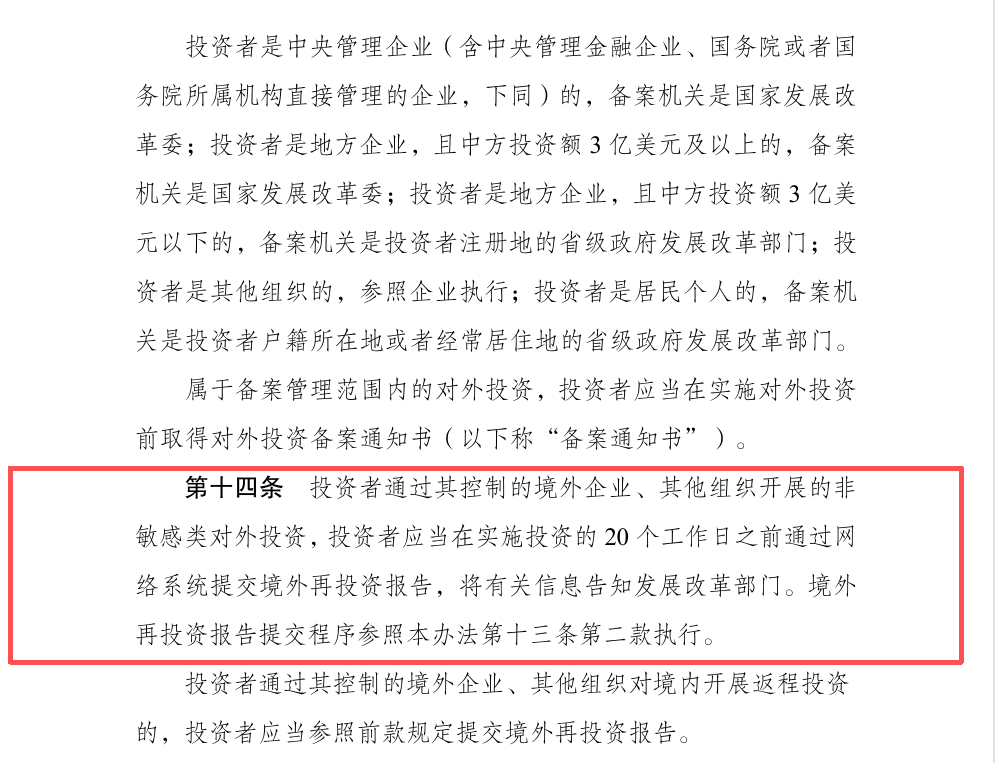
这意味着,境外SPV用利润在境内再投资,也需要履行再投资报告义务,监管链条在向前延伸。
四、几个常见的误区 ⚠️
1. 误区一:“ODI备案完成了,返程投资就不需要额外手续了。”
ODI备案解决的是资金出境,返程投资涉及的是资金入境。两者的登记机关、申请材料和触发时点不同。ODI备案不能替代37号文登记或外商投资信息报告。
2. 误区二:“境外SPV是我自己的公司,钱回来不需要登记。”
只要境外SPV被境内居民直接或间接控制,返程投资就需要在WFOE外汇登记时标识为“返程投资”。不披露实际控制人信息,可能构成37号文第十五条所称的“未如实披露返程投资企业实际控制人信息”。
3. 误区三:“个人不能做ODI,所以个人返程投资也不合规。”
37号文恰恰是为境内居民个人通过SPV进行境外投融资和返程投资设计的登记路径。个人返程投资的合规性,取决于是否按37号文完成了登记。
五、总结 📌
资金出境后再投回境内,核心逻辑是ODI管出去,37号文管回来。
• ODI登记:境内机构向境外直接投资,走发改委、商务部、银行外汇登记三道手续
• 37号文登记:境内居民通过SPV境外投融资并返程投资,向外汇局办理登记,遵循“先登记、后出资”
• 返程投资落地:境外SPV通过新设或增资WFOE把资金调回境内,需要完成外商投资信息报告和外汇登记,并在系统中标识“返程投资”
• 2026年的变化:837号令将个人纳入对外投资监管框架,但个人ODI具体办法尚未出台,37号文仍是现阶段个人返程投资的实操依据;再投资报告范围扩大至所有非敏感类项目
返程投资的合规性,取决于登记链条是否完整——SPV设立时的37号文初始登记、WFOE设立时的返程投资标识、资金入境时的外商投资信息报告。任何一个环节缺失,资金回流的合法性都会受到质疑。✅


