
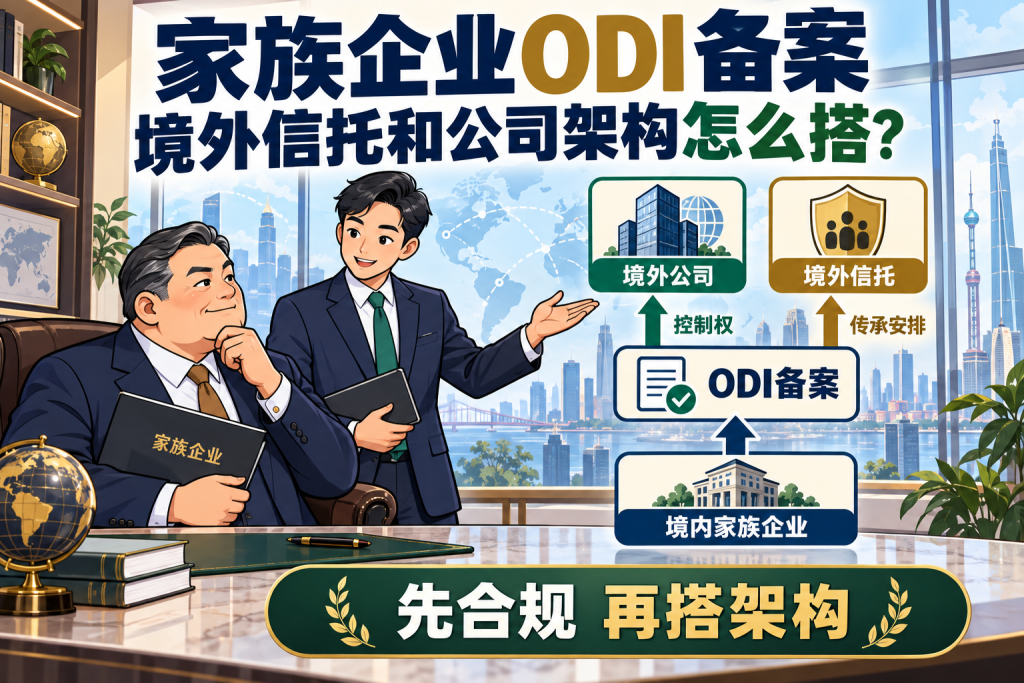
家族企业做ODI备案,境外信托和公司架构怎么搭
2026年,跨境财富管理的规则发生了根本性变化。7月1日,《国务院关于对外投资的规定》正式施行,首次将居民个人纳入对外投资管理框架。7月24日,离岸信托个人所得税公告落地,明确了财产装入、存续、终止各环节的税务处理。
对于家族企业而言,这意味着:ODI备案、境外信托和公司架构不能再分开规划,而需要放在同一张蓝图上统筹。
一、先理解监管逻辑的变化:从“管交易”到“管控制” 🧭
1. ODI备案的底层逻辑在改变
过去,ODI备案被理解为“资金出境的一道手续”。但2026年7月1日起施行的新规,将监管逻辑从“流程管控”转向了“全链条风险管控”。
核心变化在于:监管关注的不仅是“资金有没有出去”,更是“资产由谁控制、收益归谁享有、决策由谁做出”。
这意味着,家族企业在设计境外架构时,“形式上的股权安排”和“实际的控制关系”必须一致。代持、名义股东、复杂的多层BVI结构,在穿透式审查下面临更高的合规成本。⚠️
2. 离岸信托被纳入个税征管框架
2026年7月24日发布的离岸信托个税公告,首次系统性地明确了信托各环节的税务处理。
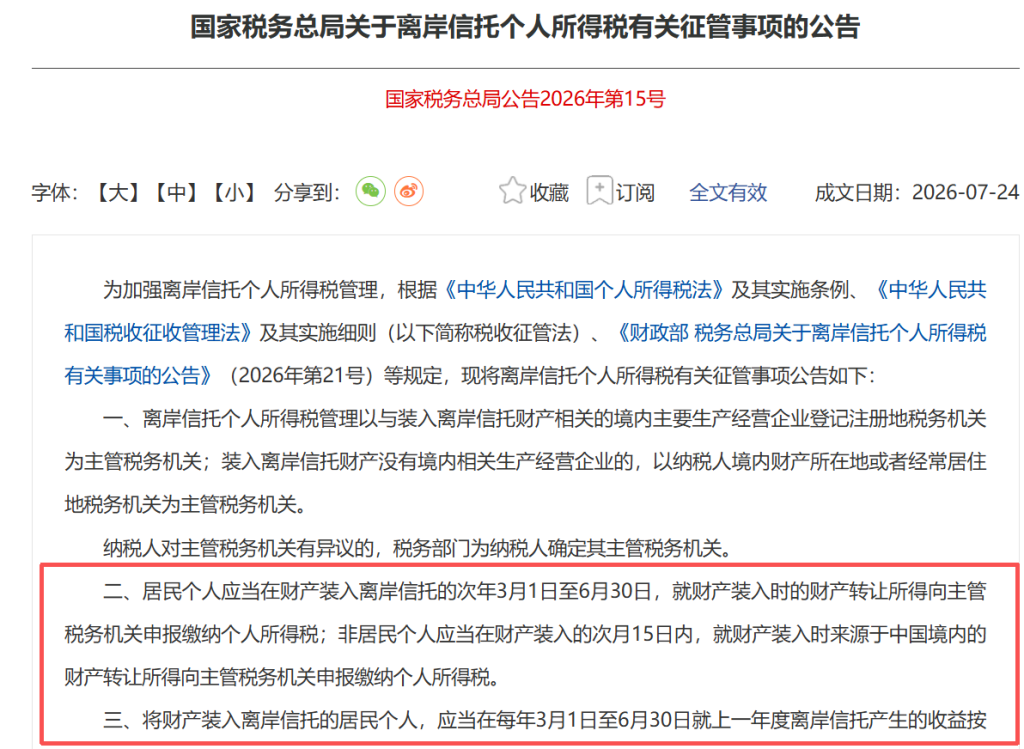
• 设立环节:将股权、股票等财产装入离岸信托,按“财产转让所得”申报个税,以装入时市场价值扣除原值后的余额为税基
• 存续环节:信托及底层实体产生的收益,可能触发居民个人的纳税义务
• 分配环节:受益人取得分配时,按相应规则计税
公告的核心导向是“实质重于形式”——税务机关会考察谁实际控制资产、谁最终享有经济利益,而非仅看信托文件或持股记录。📌
二、ODI备案:信托架构的“前置条件” 🔗
1. 信托不能替代ODI备案
一个常见的认知误区是:用境外信托持有资产,就可以绕过ODI备案。这个理解是不准确的。
根据《企业境外投资管理办法》,通过协议、信托等方式控制境外企业或资产,同样属于境外投资行为,需要履行核准备案手续。家族企业以信托架构持有境外公司股权,触发的是与直接持股相同的ODI备案义务。
2. 信托架构下的ODI路径
实务中,信托架构下的ODI备案有两条可行路径:
• 路径一:先备案,后装入信托。境内主体先完成ODI备案,设立境外公司,再将境外公司股权装入信托。这是较为稳妥的路径,但装入环节可能触发个税义务。
• 路径二:通过境内公司持有信托权益。境内主体通过ODI备案设立境外SPV,由该SPV作为信托的委托人或受益人。信托本身不直接持有需要备案的境外公司股权。
3. 个人通过信托持有境外资产的处理
新规已将居民个人纳入投资者范围,但个人对外投资的具体管理办法尚未出台。现阶段,个人通过信托持有境外资产,需要重点关注:
• 资金出境的合法路径(37号文登记、ODI备案)
• 返程投资的合规安排
• 信托分配的税务申报
三、架构设计的三个核心层级 🏗️
家族企业的跨境架构,通常涉及三层功能:顶层信托、中间持股平台、底层运营实体。
1. 顶层:信托的选择
信托的核心功能是资产隔离、传承安排和隐私保护。常见的信托类型包括:
• VISTA信托(BVI):允许信托保留对底层公司的控制权,受托人不过度干预公司经营。适合家族企业将股权装入信托但希望保留经营决策权的情形
• 私人信托公司(PTC) :家族设立自己的信托公司担任受托人,保留更大的控制权。适合资产规模较大、需要定制化治理的家族
信托的选择需要综合考虑:设立地的法律环境、税务处理、隐私保护程度、受托人的专业能力。
2. 中间:持股平台的搭建
信托通常不直接持有运营公司,而是通过一层或多层SPV(通常为BVI或开曼公司)间接持股。持股平台的作用包括:
• 方便股权转让和重组
• 隔离不同业务板块的风险
• 优化税务安排
但需要注意:多层SPV会增加ODI备案的穿透难度。监管要求清晰识别最终控制人和受益所有人,过于复杂的层级可能触发额外审查。⚠️
3. 底层:运营实体的合规
底层运营实体(香港公司、新加坡公司或境内WFOE)是产生实际业务收入的主体。这一层的合规重点在于:
• 业务真实性证明
• 税务合规(利得税、转让定价)
• 银行账户维护
四、关键的时间节点与合规边界 ⏰
1. 备案要在“投资前”完成
ODI备案的管理范围是“项目实施前”需取得备案通知书。这意味着,资金汇出、境外公司设立、股权收购等动作,都应在备案完成后进行。
信托装入同样需要评估时点:上市前装入与上市后装入,税务成本差异巨大。上市前股权估值较低,装入环节的视同转让所得相应较小。
2. 信托的“控制权”安排需要重新审视
中国委托人对受托人普遍存在信任顾虑,实务中大量信托通过保留权力安排(如VISTA信托)维持委托人的实际控制。
但在穿透式监管下,“保留控制权”可能带来双重后果:一方面满足了家族对控制权的需求,另一方面可能被税务机关认定为“实际控制人”,从而触发居民个人的纳税义务。🔎
3. 存量架构的合规审查
对于已经搭建了境外信托和公司架构的家族企业,现阶段需要做的基础工作包括:
• 审查离岸公司的股东名册、董事会决议与境内ODI备案记录是否一致
• 评估信托契约中受益人合规陈述条款是否需要更新
• 确认37号文登记与信托装入时点的逻辑关系
五、鑫隆源国际能提供的 🤝
ODI备案、境外信托和公司架构的统筹,难点不在“知不知道要备案”,而在“怎么搭才能既通过穿透式审查,又保留家族对资产的控制权”。鑫隆源国际在香港和新加坡公司服务领域深耕超过10年,服务超过2万家客户,对跨境架构的备案逻辑、信托装入时点和控制权安排有实际经验。
我们能协助的,不是简单地“帮你提交一份ODI备案申请”,而是从家族资产的控制结构和传承目标出发,帮你判断:信托架构是否需要调整股权层级、装入时点是否触发个税义务、控制权安排是否会被认定为实际控制人、底层运营实体的合规证据链是否完整。
六、总结 📌
家族企业做ODI备案、境外信托和公司架构的统筹,核心逻辑是穿透与对齐。
• 穿透:监管不再满足于形式上的股权安排,而是追问“谁实际控制、谁最终受益、谁做出决策”
• 对齐:ODI备案记录、信托文件、公司治理文件、税务申报信息,四者之间需要保持逻辑一致
信托架构仍然可以实现资产隔离和传承安排,但它的功能正在从“隐匿”转向“治理”——用于明确家族成员之间的权利边界、决策机制和收益分配规则,而非用于模糊资产归属或规避申报义务。
对于正在规划境外架构的家族企业,务实的路径是:先完成ODI备案,再设计信托装入方案;先确认控制权安排,再评估税务影响。 架构的每一步,都需要能回答一个基本问题:这笔资产由谁控制、为谁持有、收益归谁。✅


