
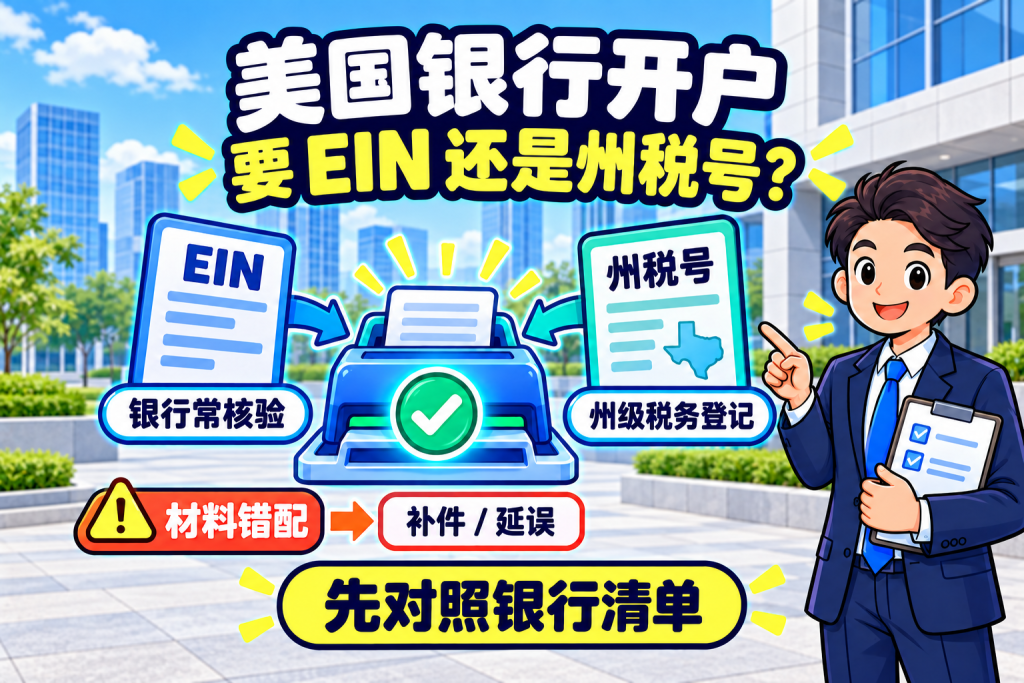
美国银行开户要的是 EIN 还是州税号?准备错会怎样
许多企业主在准备美国银行开户材料时,会遇到一个常见的困惑:银行要求的“税号”到底是指联邦税号(EIN),还是州税号?🤔 这两个编号听起来相似,但用途截然不同。如果准备错了,轻则开户申请被退回,重则可能引发税务合规问题。本文从实务角度梳理两者的区别,以及材料准备不当可能带来的实际影响。📋
一、核心结论:美国银行开户,通常要的是 EIN ✅
美国银行在审核企业开户申请时,绝大多数情况下要求的是联邦雇主识别号(EIN)。EIN 是美国国税局(IRS)分配给企业的唯一九位数税务识别号码,用于联邦税务申报和银行开户等场景。美国国税局官方说明中也明确指出,许多银行在开立商业银行账户时会要求提供 EIN。🔑
州税号(也称为州税务识别号、州销售税号或特许经营税号)是各州税务机关分配给在本州有税务申报义务的企业的编号,主要用于申报州层面的销售税、使用税或特许经营税。它不是美国银行开户的标准要求材料。❌
EIN 与州税号核心区别速查表
| 对比项 | EIN(联邦雇主识别号) | 州税号(州税务识别号) |
|---|---|---|
| 签发机构 | 美国国税局(IRS) | 各州税务机关 |
| 编号格式 | 九位数(XX-XXXXXXX) | 各州格式不同 |
| 主要用途 | 联邦税务申报、银行开户 | 州销售税、使用税、特许经营税申报 |
| 是否用于银行开户 | ✅ 通常是必需材料 | ❌ 不是标准开户材料 |
| 适用企业 | 公司、合伙企业、LLC 等 | 在本州有税务申报义务的企业 |
| 申请方式 | 在线、邮寄或传真 Form SS-4 | 各州税务局网站或表格申请 |
二、不同企业类型的银行要求差异 🏢
并非所有企业都必须提供 EIN。具体取决于企业的法律形式:
1. 公司、合伙企业和有限责任公司
公司(Corporation)、合伙企业(Partnership)和有限责任公司(LLC):通常需要 EIN。Chase 银行的开户要求显示,LLC 开户需要雇主识别号,单一成员 LLC 可能可以使用个人社会安全号码(SSN)或个人纳税识别号(ITIN)替代。Truist 银行也明确说明,公司、合伙企业或 LLC 一般需要 EIN。📄
2. 个人独资企业
个人独资企业(Sole Proprietor):情况有所不同。如果个人独资企业没有雇佣员工,Truist 银行允许使用 SSN 开户,而不强制要求 EIN。IRS 的规定也表明,符合条件的合资企业中的配偶通常不需要 EIN。👤
3. 中国企业主在美国注册的公司
对于中国企业主在美国注册的公司,如果没有任何所有者拥有美国社会安全号码,申请 EIN 通常需要通过邮寄或传真 Form SS-4 表格来完成,无法在线申请,耗时可能达到数周。⏳ 这意味着在计划开户前,需要预留充足的时间来处理 EIN 申请。
不同企业类型开户税号要求速查表
| 企业类型 | 是否通常需要 EIN | 可否用 SSN/ITIN 替代 | 备注 |
|---|---|---|---|
| 公司(Corporation) | ✅ 需要 | 通常不可以 | 银行普遍要求 EIN |
| 合伙企业(Partnership) | ✅ 需要 | 通常不可以 | 银行普遍要求 EIN |
| 有限责任公司(LLC) | ✅ 通常需要 | 单一成员 LLC 可能可以 | 视银行政策而定 |
| 个人独资企业(Sole Proprietor) | 部分情况需要 | ✅ 可以 | 无雇员时部分银行接受 SSN |
| 中国企业主注册的美国公司 | ✅ 需要 | 通常不可以 | 无 SSN 时需邮寄或传真申请 |
三、准备错材料会怎样:三个层面的实际影响 ⚠️
1. 开户环节:申请被直接退回或延迟 🚫
银行在开户审核中会核验 EIN 的真实性和与公司注册信息的一致性。如果企业提交的是州税号而非 EIN,银行系统通常无法完成核验,开户申请会被退回或要求补充材料。这对于依赖银行账户开展业务的企业而言,意味着业务启动时间被延后。⏰
更隐蔽的问题是:有些企业误以为“有个税号就能开户”,提交的却是某个州的税号。银行柜面人员如果经验不足,可能收下材料,但后续合规部门复核时会发现问题,导致账户在开立后被冻结或关闭。🧊
2. 税务合规:可能触发预扣税和罚款 💸
即使账户侥幸开立成功,使用错误的税号也会带来联邦税务层面的问题。
美国国税局对银行等机构提交的信息申报表(如 1099-INT 利息收入表)中的纳税人识别号(TIN)有严格的匹配要求。如果银行记录中的企业名称与 TIN 不匹配,IRS 可能要求银行对相关账户收入进行备用预扣税(Backup Withholding),税率可达 31%。📊
对于银行而言,提交包含错误 TIN 的信息申报表,每份文件可能面临最高 100 美元的罚款,小型企业年度罚款上限为 50 万美元。虽然罚款的对象是银行,但由此引发的账户审查、要求客户补正信息等连锁反应,最终会影响到企业账户的正常使用。🔍
3. 公司存续层面:州税号本身也有维护义务 📌
值得注意的是,即使企业正确地用 EIN 开了银行账户,州税号仍然可能是需要的——只是不是在开户环节。
以加利福尼亚州为例,在加州注册或经营的 LLC 需要缴纳最低 800 美元的特许经营税,州税号用于该税的申报和缴纳。如果企业忽视了州层面的税务登记义务,可能面临州税务机关的罚款或公司状态异常。⚖️
准备错材料的后果速查表
| 出错场景 | 可能后果 | 影响层面 |
|---|---|---|
| 用州税号代替 EIN 开户 | 申请被退回或要求补材料 | 开户环节 |
| 开户后银行复核发现问题 | 账户被冻结或关闭 | 开户环节 |
| 银行记录中 TIN 与名称不匹配 | 触发备用预扣税,税率可达 31% | 税务合规 |
| 银行提交错误 TIN 信息申报表 | 银行面临罚款,引发账户审查 | 税务合规 |
| 忽视州税号登记义务 | 州税务机关罚款或公司状态异常 | 公司存续 |
四、实务建议:开户前确认三件事 💡
为了避免因税号准备错误导致开户受阻,建议在联系银行前完成以下确认:
1. 明确企业法律形式对应的税号要求
如果是 LLC、C-Corp 或 S-Corp,提前申请 EIN。如果是单一成员 LLC 且所有者为美国税务居民,部分银行可能接受 SSN,但提前准备好 EIN 更为稳妥。✅
2. 确认 EIN 已正式获批并可验证
申请 EIN 后,IRS 会发出确认函(CP-575)。部分银行接受 SS-4 表格的传真确认页,但有些银行要求提供正式的 IRS 通知。建议提前向目标银行确认其接受的 EIN 证明文件类型。📬
3. 区分“开户所需”与“税务申报所需”
EIN 是开户工具,州税号是州税务申报工具。两者不应混淆,也不应因为银行不要求州税号就误以为企业没有州税务义务。注册州与经营州不一致时,可能涉及多个州的税务登记要求。🗺️
开户前准备清单
| 确认事项 | 具体内容 | 完成状态 |
|---|---|---|
| 企业法律形式 | 确认是 Corporation、Partnership、LLC 还是 Sole Proprietor | ☐ |
| EIN 申请 | 提前申请并取得 IRS 确认函(CP-575) | ☐ |
| EIN 证明文件 | 向目标银行确认接受的证明类型 | ☐ |
| 州税务登记 | 确认注册州和经营州的税务登记义务 | ☐ |
| 银行要求核对 | 向目标银行确认开户所需全部材料 | ☐ |
五、结语 🎯
EIN 和州税号的混淆,表面上是材料准备的技术问题,深层却折射出跨境经营中一个常被低估的命题:合规不是开户的附属动作,而是企业架构设计的起点。
与其问“开户要 EIN 还是州税号”,不如换一个问法:这家公司在美国的税务身份,是否已经完整地建立起来了? 联邦层面有 EIN,州层面有对应的税务登记,银行记录中的名称与税号一致——当这些条件同时成立时,银行开户就不再是需要“攻克”的关卡,而只是水到渠成的一步。


