
新加坡公司开户:本地银行与数字银行差异全梳理 🏦
公司注册完成,只是起步。真正让不少企业主卡住的,往往是银行账户。2026年,新加坡企业开户被退回或拒绝的情况并不少见;据行业观察,约28%的申请未能顺利通过,其中约42%的受阻案例与最终受益所有人信息不够清晰有关。换句话说,开户能否成功,很多时候不取决于你选了哪家银行,而取决于你能不能把“业务真实性”讲明白。
一、先分清监管身份:不是所有“数字开户”都叫银行 🧾
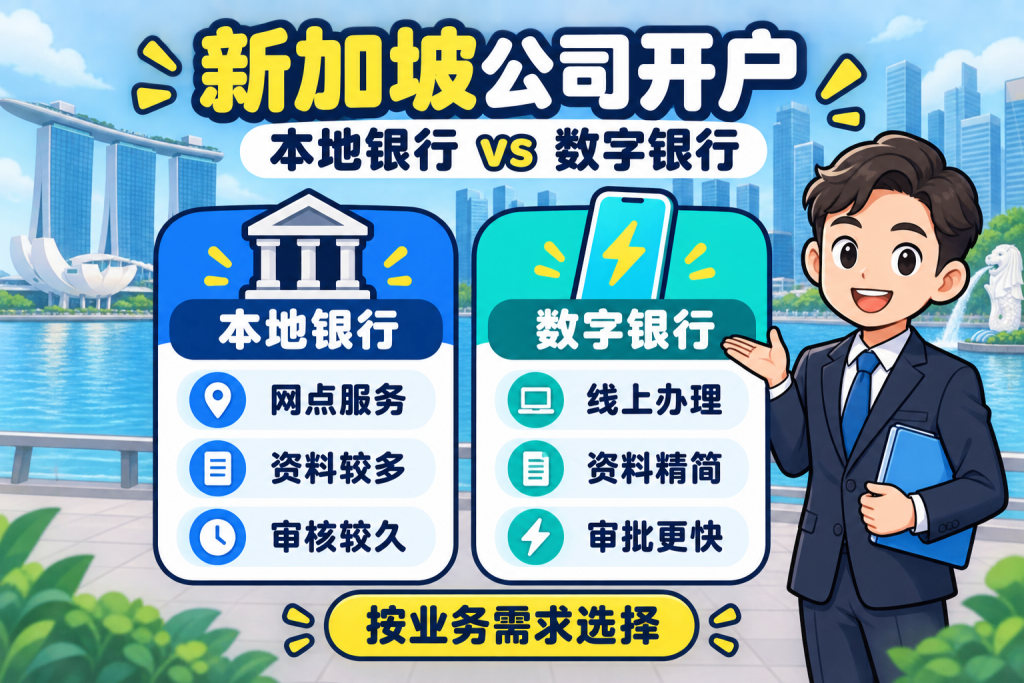
DBS、OCBC、UOB属于MAS发牌的全牌照商业银行,服务范围覆盖本地收付、贸易融资、信用证、企业贷款、CPF公积金扣缴等完整场景。它们对企业的审查偏“深度尽调”:注册文件只是入场券,业务实质、资金来源、上下游合同、股东背景都会被纳入评估。
数字银行则要分两类看:
- 数字全面银行:如GXS、MariBank,持有MAS全面银行牌照,新元存款受SDIC存款保险保护,上限10万新元,监管待遇和传统银行同级。
- 数字批发银行:如ANEXT Bank、Green Link Digital Bank,同样受MAS监管,但存款不纳入SDIC保险体系。
至于Aspire这类平台,更准确地说,是持MAS支付牌照的金融科技公司,资金托管在一级银行,本身并非持牌银行。把它和ANEXT放在同一层比较,会忽略监管身份上的差别。
📌 还有一点容易误会:数字银行“免最低存款、低月费”是事实,但不代表监管更松。MAS 2026年更新的《金融机构客户尽职调查指引》要求银行对每户执行独立KYC,没有可绕开的特殊通道。
二、准入逻辑:一个看人到不到场,一个看数据能不能自证 🔍
本地银行的硬门槛,通常不是钱,而是董事是否到场。
UOB明确要求非居民董事本人到新加坡分行现场办理,基本没有例外。DBS和OCBC会根据业务背景、申请人所在国家做个案评估,部分情况可接受远程视频KYC,但不能保证。整体上,外资背景公司走的是加强尽职调查通道,开户预期普遍在4到8周,遇到补充材料拖到12周也不罕见。
数字银行的逻辑完全不同。以ANEXT为例,全程线上完成,支持Corppass或Singpass验证,无需视频面签,开户周期通常在2到5个工作日。但便利的代价是:业务必须“可数据化自证”。没有真实经营流水、没有店铺链接、没有上下游合同的企业,数字银行同样会拒。区别在于——本地银行拒你之前,可能还会给一次面谈解释的机会;数字银行的拒绝,往往直接发生在系统审核层面。
三、费用结构:长期成本藏在余额门槛里 💰
比较企业账户,不能只看开户费。真正影响现金流的是月费和最低余额要求。
| 项目 | 本地银行常见情况 | 数字银行常见情况 |
|---|---|---|
| 月费 | DBS约40新元;UOB约35新元/年;OCBC约10新元 | 基础方案通常不设月费 |
| 最低余额 | 约1000至10000新元不等 | 多数不设最低余额 |
| 本地转账 | 部分渠道可能收费 | FAST/PayNow/GIRO通常免费 |
| 国际汇款 | 按渠道和币种计费 | 固定费用或汇兑点差模式 |
本地银行的月费逻辑是“不达标就扣”。DBS月费40新元,日均余额维持1万新元以上才能豁免;UOB按年收35新元,要求维持5000新元日均余额;OCBC相对友好,月费10新元,余额不低于1000新元即可免掉低余额罚款。
数字银行则是另一种思路:Aspire基础方案零月费、零最低余额,FAST/PayNow/GIRO本地转账通常免费;ANEXT同样不收月费、不设最低余额,国际电汇按固定金额计费。
📌 关键不在“谁更便宜”,而在于你账户里长期沉淀多少钱。如果公司初期流水小、余额常年低于5000新元,本地银行的月费会持续侵蚀现金流;但如果企业有稳定大额流水和本地交易需求,本地银行的费用反而可以忽略。
四、服务能力:账户开出来之后,能做什么 🧩
本地银行的核心价值,不只是开户,而是账户开出来之后的本地金融接入能力。
有本地实体办公场地、雇佣本地员工、需要办理CPF公积金扣缴或IRAS税务扣款的企业,通常只有本地银行账户能完整支撑。涉及信用证、贸易融资、大额贷款、保函的企业,数字银行目前也很难提供对等替代。
数字银行的强项在另一个维度:多币种收付效率。Aspire支持30种以上币种收付、持有SGD/USD/EUR/GBP四种货币余额,据其公开资料,汇兑点差可低至约0.22%;ANEXT支持离岸人民币CNH结算,对中资背景的跨境电商企业比较实用。这些能力在本地银行的入门级企业账户中,往往需要更高余额门槛才能解锁。
五、怎么选:按阶段,而不是按“优劣” 🧭
与其问“哪家更好”,不如问“我现在处在哪个阶段”。
刚注册、业务未跑通、需要尽快收款 → 数字银行先行。
开户快、持有成本低、多币种灵活,能让业务启动期不被银行流程拖住。等流水稳定后,再申请本地银行账户,是不少出海团队验证过的路径。
有本地团队、需要公积金扣缴或税务操作 → 本地银行是刚需。
这不是“更好”的问题,是“能不能”的问题。数字银行目前不具备这些本地金融基础设施的接入能力。
两者并行,是更成熟的方案。
数字银行处理跨境收付和日常运营资金流转,本地银行承载本地合规操作和融资需求。不少在新加坡有实际经营的企业,最终都采用这种组合,而非二选一。
六、高频拒批点:材料深度比银行品牌更关键 ⚠️
最后提醒几个容易踩的坑:
- 业务描述太笼统:“做国际贸易”这种描述,在KYC审核中基本等于没说。
- 资金来源说不清:银行需要知道钱从哪里来、要到哪里去。
- UBO穿透不完整:最终受益所有人信息模糊,是常见受阻原因。
结语:账户是工具,匹配才是答案 🧭
新加坡公司开户,从来不是“本地银行 vs 数字银行”的二选一。本地银行强在本地金融基础设施、融资与合规场景的完整接入;数字银行胜在开户效率、多币种收付和较低的持有成本。两者服务的是企业不同阶段的不同需求,而不是互相替代。
本文信息基于MAS、ACRA及各银行2026年公开政策整理,具体开户条件以各银行官方最新公布为准。


