
境内企业境外上市,ODI备案和红筹架构怎么衔接?
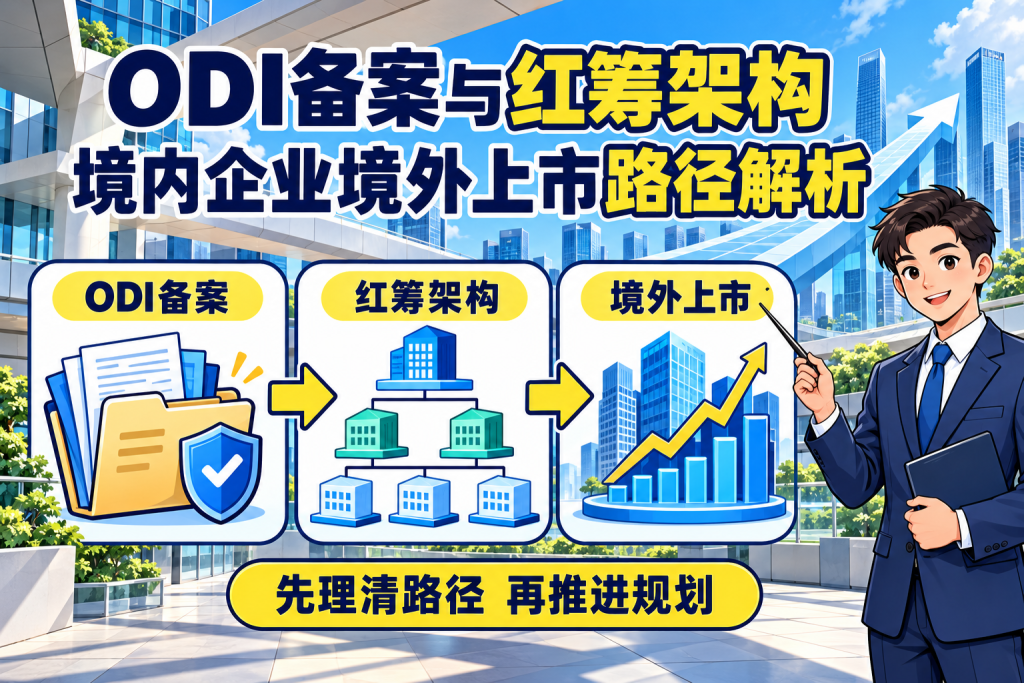
香港资本市场制度成熟、上市机制灵活,长期以来是境内企业境外上市的重要选择地之一。但境内企业赴境外上市,从来不是“注册一家开曼公司就能上”的事。ODI备案和红筹架构是两条绕不开的合规线,前者管资金出境,后者管上市架构,两者缺一不可。
2026年的监管环境已经发生根本性变化:国务院837号令首次将居民个人纳入对外投资监管框架,境外上市备案制全面落地,红筹架构备案通过率骤降,H股上市逐渐成为主流选择。本文从ODI备案、红筹架构搭建、境外上市全流程几个层面,系统梳理境内企业境外上市的关键路径。
一、ODI备案与红筹架构:两条合规线,先分清 🧭
1. ODI备案是什么
ODI(Overseas Direct Investment),即境外直接投资。指境内企业通过新设、并购、参股等方式,在境外获得企业或资产的所有权、控制权、经营管理权。
ODI备案是境内企业境外投资的前置合规程序,需经过发改委、商务部、外汇管理局三条线。没有备案,资金无法合法出境,境外利润也难以合规回流。📋
2. 红筹架构是什么
红筹架构指境内企业以境外主体为上市载体的安排:在开曼群岛设立控股公司作为上市主体,通过股权或协议控制将境内权益主体纳入境外主体并表范围。
核心区别在上市主体注册地:以境外公司为上市主体、主要经营活动在境内的,属于红筹上市;以中国公司为上市主体的,属于H股上市。
按实际控制人身份,可分为大红筹(实际控制人为中国企业或组织)和小红筹(实际控制人为中国自然人)。
3. 两者的核心区别
| 对比维度 | ODI备案 | 红筹架构 |
|---|---|---|
| 适用主体 | 境内企业法人 | 境内居民(自然人和企业) |
| 核心功能 | 资金合法出境 | 境外上市架构搭建 |
| 主管部门 | 发改委、商务部、外汇局 | 外汇局(37号文)、证监会(备案) |
| 资金流向 | 境内企业 → 境外实体 | 境外SPV → 境内权益 |
| 与上市的关系 | 企业股东资金出境通道 | 上市主体注册地安排 |
二、境外上市全流程:ODI备案和红筹架构的衔接 🛠️
1. 前期准备阶段
第一,确认是否触发境外上市备案义务。 2023年3月31日起施行的《境内企业境外发行证券和上市管理试行办法》规定:无论红筹还是H股,只要核心资产与主营业务在境内,境外上市必须履行境内备案。即使公司注册在境外,若最近一个会计年度营收、利润总额、总资产或净资产中任一指标超过50%来源于境内,也可能被认定为“境内企业”,触发备案义务。📌
第二,判断红筹架构是否仍然可行。 2026年第一季度,红筹架构备案通过率骤降至2.4%,H股路径占比超过80%。2026年3月,监管部门在反馈意见中倾向于引导符合条件的企业拆除红筹架构,改为境内主体直接发行H股。
2. 红筹架构搭建阶段
第一步:设立境外SPV。 开曼设立上市主体,BVI设中间控股层,香港设运营层。典型结构:开曼上市主体 → BVI中间层 → 香港公司 → 境内外商投资企业。
第二步:办理37号文登记。 境内居民个人(创始人、个人股东、已行权核心员工)在向境外SPV出资前,须向外汇局办理境外投资外汇登记,即37号文登记。这是个人境外投资的“上户口”。📝
第三步:办理ODI备案。 如果红筹架构中存在境内企业股东(如产业基金、境内母公司),这些企业股东需要办理ODI备案,才能合法将资金汇出至境外SPV。
第四步:返程投资设立WFOE。 境外SPV将资金调回境内,设立外商独资企业(WFOE),完成返程投资的外汇登记(FDI)。
一个高频误区:很多红筹架构里同时存在公司股东和自然人股东,仅创始人办理37号文,产业基金、境内母公司直接向境外汇款但未办理ODI,这属于违规操作。⚠️
3. 境外上市申报阶段
第一步:向中国证监会提交备案。 无论红筹还是H股,均需向证监会履行备案程序。材料通常包括股权架构搭建及返程并购合规性说明、交易对价、定价依据、税费缴纳等。
第二步:向港交所提交上市申请。 港交所上市规则修改暂不涉及红筹架构企业,红筹架构仍可递表,但需配合监管穿透式审核。
第三步:应对证监会补充材料要求。 证监会通常要求企业就红筹架构搭建及返程并购合规性、控制权认定、股权代持、数据安全等事项详细说明。
三、2026年监管环境变化 📢
1. 837号令:ODI备案法规层级跃升
2026年7月1日,《国务院关于对外投资的规定》(国务院令第837号)正式施行。这是我国首部在行政法规层级规范对外投资的立法,首次将“居民个人”纳入对外投资监管主体范围。
对红筹架构的影响:837号令将对外投资定义为以投入资产、权益或提供融资、担保等方式,直接或间接获取境外企业、资产所有权、控制权及其他相关权益的活动,为穿透式监管红筹架构提供了直接的高位阶法规依据。⚖️
2. 红筹架构备案通过率骤降
2026年第一季度,红筹架构备案通过率降至2.4%,H股路径占比超过80%。中介机构业务重心同步转向,多家头部中介已全面收缩传统红筹搭建业务,将资源转向H股上市辅导、红筹拆除、红筹回归等合规服务。
3. 境外上市备案制穿透式审核
证监会对红筹企业的监管重点包括:创始人等自然人股东返程投资是否按规定办理37号文登记、返程投资过程合规性、境内投资者翻红筹过程中境外投资等合规问题。备案审核中,股权转让环节税务处理详情也被要求以“完税凭证”为核心进行实质性确证。🔎
四、当前环境下的路径选择判断 🧭
1. 新设架构:H股路径逐渐成为主流
对于计划境外上市的新企业,H股上市逐渐成为主流选择。2026年第一季度,选择H股上市的企业占比高达82.8%,采用红筹模式申报的仅占14.5%。
H股路径核心优势:无需搭建多层离岸SPV架构,避免ODI备案和37号文登记的复杂流程;上市主体为境内公司,股权架构清晰,监管沟通成本较低。✅
2. 存量红筹:是否拆除需要综合判断
对于已有红筹架构的企业,是否拆除需结合以下因素:
拆除驱动因素: 监管引导、备案通过率低、H股全流通落地、A股注册制成熟。
不拆除考量: 拆除红筹涉及复杂的税务筹划、资金流转、ESOP落地、投资人权利衔接等问题,成本较高。需将现金流规划、税务筹划、境外股权结构完全映射、ESOP落回、多次股权调整先后顺序、上市合规进行通盘考量。⚠️
3. ODI备案在两种路径中的角色
无论选择红筹还是H股路径,ODI备案在以下场景中仍然不可或缺:
🔸 境内企业股东资金出境:境内企业作为股东需将资金汇出至境外SPV,必须办理ODI备案。
🔸 境外利润回流:境外企业利润需合规回流境内合并报表,以ODI备案为基础。
🔸 境外再投资:2026年8月发改委《对外投资管理办法(修订征求意见稿)》将境外再投资报告覆盖面扩大至所有非敏感类项目,不再设金额门槛。
五、专业支持 🏦
ODI备案和红筹架构的搭建,涉及发改委、商务部、外汇管理局、证监会及境外上市地监管机构的衔接,架构设计、备案材料、申报时间节点都需要系统规划。
鑫隆源国际深耕香港及海外公司注册、ODI备案、红筹架构和跨境合规服务领域10年以上,累计服务超过2万家客户。在境外上市架构搭建方面,可协助企业梳理ODI备案和37号文登记的合规路径、准备备案材料、跟进申报进度,并对接境外公司注册及后续合规服务。
📞 服务热线:400-031-9431
🌐 官方网站:www.xlysw.com
六、总结 📌
🔸 ODI备案管资金出境,红筹架构管上市主体注册地安排。 两者不能互相替代,搭建红筹架构时经常需要配合使用。
🔸 红筹架构搭建涉及37号文登记(自然人股东)和ODI备案(企业股东),两者缺一不可。 37号文登记是个人境外投资的“上户口”,ODI备案是企业资金出境的法定通道。
🔸 2026年红筹架构备案通过率骤降,H股逐渐成为主流。 新设架构优先考虑H股路径,存量红筹是否拆除需综合评估税务和重组成本。
🔸 837号令将ODI备案提升至行政法规层级,个人纳入监管框架。 穿透式审核成为常态,股权架构、资金来源、技术出口、数据跨境都在监管视野之内。
🔸 无论选择哪条路径,ODI备案和37号文登记是资金合法进出境的基础。 先备案、后操作,是唯一可靠的合规顺序。
境内企业境外上市是一项跨越法律、税务、外汇三大领域的系统工程。决策前建议咨询专业法律顾问和税务顾问,结合自身业务模式、融资计划和上市时间表进行评估。✅


