
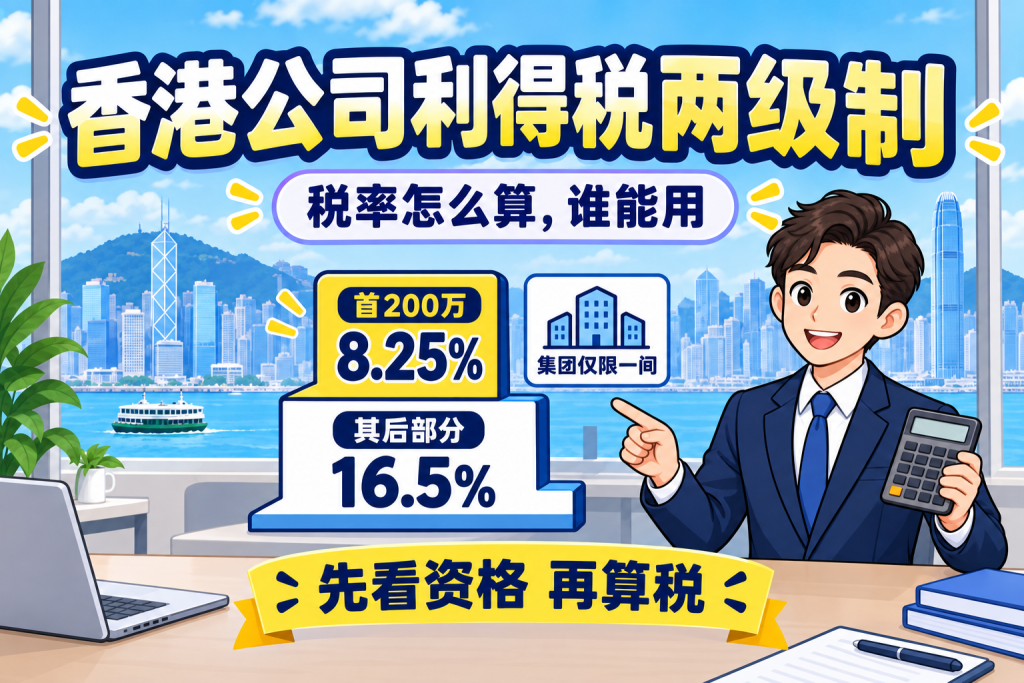
香港公司利得税两级制:税率怎么算,谁能用
香港利得税的两级制,核心规则一句话可以概括:首200万港元利润税率减半,但每个关联集团只能有一家公司享受。这个“只能一家”的限制,是很多企业注册多家香港公司后才发现踩中的规则盲区。🔍
一、先搞懂两个概念:利得税和应评税利润
1. 利得税是什么
利得税(Profits Tax)是香港对在香港产生或得自香港的利润征收的税种。香港实行地域来源征税原则,只有源自香港的利润才需要缴纳利得税,源自海外的利润不在征税范围内。利得税是香港企业最主要的税负之一,按课税年度申报和缴纳。
2. 应评税利润是什么
应评税利润(Assessable Profits)不等于公司账面上的会计利润。会计利润是按会计准则算出来的,而应评税利润是在会计利润基础上,按照《税务条例》做加减调整后,真正用来计算利得税的那部分利润。
简单说,会计利润是“账上赚了多少”,应评税利润是“税务局认为你该按多少利润来交税”。两者之间的差距,就是税务调整的空间。
3. 两者的关系
利得税的计算基数是应评税利润,不是会计利润。利得税的税率(8.25%或16.5%)乘以应评税利润,才是最终应缴的税款。所以,理解应评税利润怎么算,比记住税率数字更重要。
二、两级制税率:算一笔简单的账 💰
1. 法团与非法团的税率差异
根据《税务条例》附表8,两级制下的税率分为两档:
| 纳税人类型 | 首200万港元应评税利润 | 超出200万港元的部分 |
|---|---|---|
| 法团(有限公司) | 8.25% | 16.5% |
| 非法团业务(合伙、独资) | 7.5% | 15% |
2. 一个具体计算示例
假设一家香港有限公司,某课税年度的应评税利润为350万港元:
- 首200万港元 × 8.25% = 165,000港元
- 剩余150万港元 × 16.5% = 247,500港元
- 合计应缴利得税:412,500港元
如果没有两级制,全部350万港元按16.5%计算,税负为577,500港元。两级制节省了165,000港元。✅
3. 2025/26课税年度的额外宽减
根据2026-27年度财政预算案,2025/26课税年度的利得税税款可获100%宽减,每宗个案以3,000港元为上限。这意味着,如果计算出的应缴税款低于3,000港元,实际缴纳为零;超过3,000港元的部分,减去3,000港元即为最终应缴金额。
三、适用条件:谁有资格,谁没有 🧭
1. 基本资格:所有在港有应课税利润的实体
原则上,所有在香港有应课利得税利润的实体都可以适用两级制税率。香港实行地域来源征税,只有源自香港的利润才需缴纳利得税,源自海外的利润不在征税范围内。
2. 关联集团限制:只能一家享受
这是两级制最容易被忽略的“硬约束”。如果一家公司在评税基期完结时,有一间或多间有关连实体(Connected Entity),那么两级制税率只适用于其中一间获提名的公司,其余公司全部按标准税率(法团16.5%)征税。⚠️
什么是“有关连实体”? 简单说,就是被同一方控制的一组公司。控制的标准是超过50%:拥有或控制另一实体超过50%的已发行股本、超过50%的表决权,或有权享有超过50%的资本或利润。
这意味着,如果A公司持有B公司60%的股权,A和B就是有关连实体。在同一个课税年度,A和B中只能有一家选择两级制税率,另一家必须按16.5%全额征税。
3. 如何选择“被提名”的公司
被提名的公司可以在其利得税报税表中声明,本公司在该课税年度按两级制税率课税,且没有其他有关连实体作出相同选择。一旦作出选择,在该课税年度内不可撤回。但下一年度可以换另一间关联公司来享受。📌
实务中的策略考量:通常选择预期利润最接近或超过200万港元的那家公司作为被提名实体,以最大化减税效果。如果集团内有多家利润都在200万左右的公司,选择哪一家需要提前规划。
4. 不适用两级制的特殊情况
有些公司虽然规模不大、也没有关联实体,但依然不能享受两级制税率。原因很简单:它们已经选择了另一种税务优惠,而这两种优惠只能二选一。
哪些公司属于这种情况?
- 选择了合资格保险业务或保险经纪业务税务优惠的公司
- 选择了合资格企业财资中心税务优惠的公司
- 选择了合资格飞机出租商或飞机租赁管理商税务优惠的公司
- 选择了合资格船舶出租商或船舶租赁管理商税务优惠的公司
这些公司享受的是香港针对特定行业推出的专项税务优惠,税率通常比两级制更低或更符合行业特点。既然已经选了专项优惠,就不能再叠加两级制税率。
一句话判断:如果你的香港公司从事的是上述行业,并且已经申请了对应的专项税务优惠,那么两级制税率跟你无关。如果公司没有申请任何专项优惠,两级制就是默认适用的。✅
四、应评税利润怎么算:从会计利润到应税利润 🧮
1. 基本公式
应评税利润 = 会计纯利 + 不能扣除的项目 – 可扣除的项目 – 折旧免税额
2. 需要“加回去”的常见项目
根据税务局指引,以下项目在计算利得税时需要从会计利润中加回:
- 资本性支出:购买固定资产、装修等支出,不能直接扣除,只能通过折旧免税额逐步反映
- 私人或家庭开支:与业务无关的个人支出
- 罚款及罚金:包括交通罚款、环保罚款等
- 非业务用途的汽车开支:私人用车部分
- 非用以赚取应税利润的开支:如私人娱乐、捐款(除认可慈善捐款外)
3. 可以扣除的常见项目
- 员工薪酬及福利
- 租金、水电费等运营成本
- 营销推广费用
- 认可慈善捐款(合计不少于100港元,且不超过应课税利润的35%)
- 强制性公积金供款(有上限)
4. 折旧免税额
会计上的折旧不能在税务上直接扣除,税务局按《税务条例》规定的折旧率重新计算免税额。这部分免税额会从应评税利润中减掉。理解应评税利润的意义在于:税务规划的空间,往往就藏在会计利润和应评税利润之间的调整项里。💡
结语 🌟
两级制税率的核心价值在于首200万港元利润的税率减半,但它的“关联集团只能一家享受”的限制,使得企业在注册多家香港公司时需要提前规划。不是所有小公司都自动适用——关联关系的认定以50%控制权为界,评估时点是评税基期完结时。
对于只有一家香港公司的企业,只要没有其他关联实体,通常可以自动适用两级制。对于集团架构的企业,选择哪一家作为“被提名实体”,需要结合各公司的预期利润和业务规划来综合判断。


