
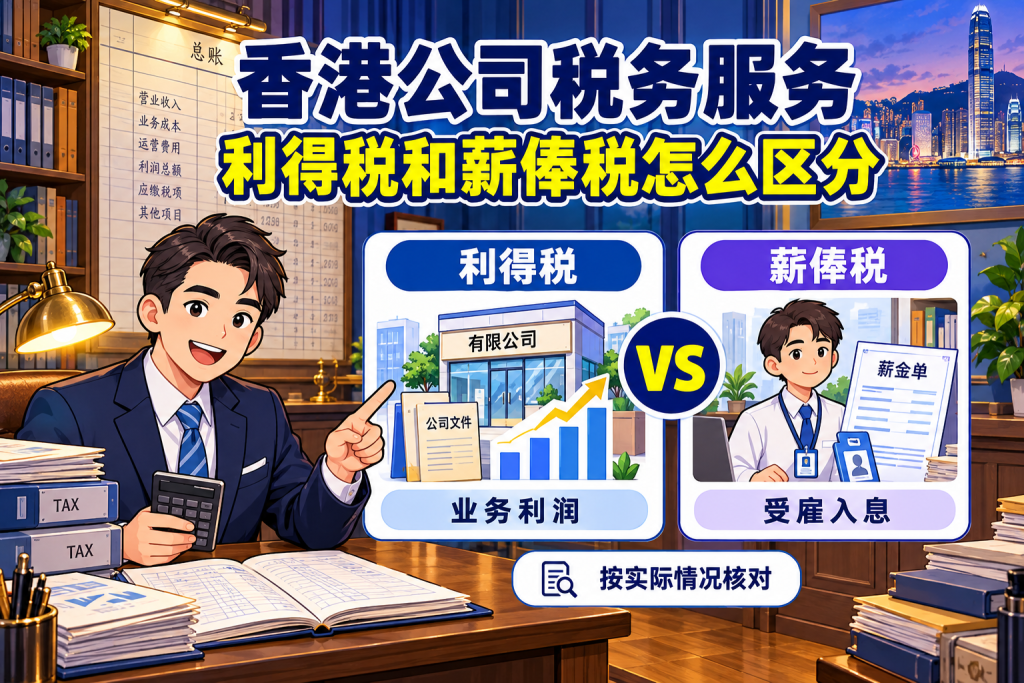
香港公司税务服务,利得税和薪俸税怎么区分
香港作为国际金融中心,其税制以简单低税著称。但不少企业主和创业者对利得税和薪俸税这两个核心税种存在混淆,甚至误以为“公司赚了钱就只交一种税”。实际上,利得税和薪俸税是两套完全不同的税务体系,课税对象、计税逻辑和申报流程各有各的规则。
本文先对两个税种做基本解释,再从法律依据、课税对象、税率结构、计税方式、申报流程、不定期缴纳的危害和常见误区几个层面,系统梳理两者的区别。不同个案情况不同,具体税务处理请以香港税务局最新指引和专业税务顾问意见为准。
一、先搞清楚:利得税和薪俸税分别是什么 📖
1. 利得税是什么
利得税(Profits Tax)是香港对在香港经营行业、专业或业务所获得的利润征收的直接税。根据《税务条例》第14条,任何人士,包括法团、合伙业务、受托人或团体,在香港经营行业、专业或业务,并从该行业、专业或业务获得于香港产生或得自香港的应评税利润(售卖资本资产所得的利润除外),均须纳税。
🔸 征税对象并无居港人士或非居港人士的分别。居港人士得自海外的利润可无须在香港纳税;反过来,非居港人士如赚取于香港产生的利润,则须纳税。
🔸 利得税的纳税人是经营业务的主体,可以是公司,也可以是独资经营者或合伙企业。
🔸 利得税关注的核心问题是:这笔利润是否于香港产生或得自香港。
2. 薪俸税是什么
薪俸税(Salaries Tax)是香港对个人因受雇工作或担任职位而获得的入息征收的直接税。根据《税务条例》第8条,薪俸税按每一课税年度,就个人从任何职位(如董事)或受雇工作所获得的收入,以及退休金,而有关入息是于香港产生或得自香港的,征收薪俸税。
🔸 薪俸税的纳税人是个人,不是公司。公司作为雇主,有责任向税务局申报雇员的薪酬,但薪俸税本身由雇员个人承担。
🔸 入息包括薪金、工资、佣金、小费、花红、津贴、额外赏赐、代替假期的工资、退休离职服务时发放的奖赏或酬金、约满酬金及非现金利益。
🔸 薪俸税关注的核心问题是:这笔收入是否来自香港的受雇工作或职位。
3. 一句话概括
利得税课的是“业务利润”,薪俸税课的是“个人受雇入息”。两者是两条独立的课税路径,不能互相替代。
二、法律依据与课税对象 📚
1. 法律依据不同
🔸 利得税:《税务条例》第14条,针对在香港经营业务所得的利润。
🔸 薪俸税:《税务条例》第8条,针对在香港受雇所得的入息。
2. 课税对象不同
🔸 利得税:课的是在香港经营行业、专业或业务所获得的利润。纳税人包括法团、合伙业务、独资经营者、受托人或团体。
🔸 薪俸税:课的是个人因受雇工作或担任职位而获得的入息。纳税人只有个人。
3. 关键区分:收入性质决定税种
🔸 一笔收入究竟属于利得税还是薪俸税,取决于它的性质,而不是金额。
🔸 公司赚取的营业利润属于利得税范畴;个人因受雇获得的薪酬属于薪俸税范畴。
🔸 自雇人士从买卖货品、提供专业或个人服务赚取入息,被视为经营业务,须就独资业务或合伙业务赚取的应评税利润课缴利得税,而不是薪俸税。
三、税率结构 📊
1. 利得税两级制
在利得税两级制下,法团首200万港元应评税利润的税率为8.25%,超出部分为16.5%。非法团业务(主要为独资及合伙经营)首200万港元的税率为7.5%,超出部分为15%。
🔸 需要注意:如果一家公司在评税基期完结时有一个或多个有关连实体,两级制税率只适用于其中一间获提名的公司,其余公司全部按标准税率征税。
🔸 2025/26课税年度利得税税款可获100%宽减,每宗个案上限3,000港元。
2. 薪俸税两套算法
薪俸税提供两种计算方式,税务局会自动取较低者征收:
🔸 累进税率:首5万港元2%,其次5万港元6%,其次5万港元10%,其次5万港元14%,余额17%。适用于扣除免税额之后的应课税入息实额。
🔸 标准税率(两级制) :首500万港元入息净额按15%,余额按16%。适用于扣除扣除项目但未扣免税额的入息净额。
3. 2026/27课税年度免税额调整
自2026/27课税年度起,多项免税额上调:
🔸 基本免税额及单亲免税额由132,000港元调高至145,000港元
🔸 已婚人士免税额由264,000港元调高至290,000港元
🔸 子女免税额由130,000港元调高至140,000港元
🔸 初生子女可享额外免税额的时间由一年延长至两年,在每名子女出生后首两年,纳税人可就该名子女享有双倍免税额(即28万港元,以2026/27课税年度的子女免税额14万港元计算)
四、不定期缴纳税款的后果 ⚠️
这是很多企业主和个人容易低估的部分。利得税和薪俸税如果未按时申报或缴纳,后果分两个层面:申报层面的处罚,以及缴税层面的追讨。
1. 逾期提交报税表的后果
🔸 多缴税款。税务局可发出估计评税,而估计评税不会给予纳税人可申报的免税额、强积金供款、认可慈善捐款、个人进修开支和居所贷款利息等扣除。
🔸 反复迟交可能面临检控,最高罚款为10,000港元。
2. 逾期缴税的后果
🔸 即时加征5%附加费。任何在缴税限期当日未清缴的税款都会被加征5%的附加费。
🔸 6个月后再加征10%附加费。如果在缴税限期6个月内仍未清缴税款,税务局会就未清缴的欠税及附加费再征收10%附加费。
3. 税务局的追讨措施
🔸 直接向第三者(包括雇主、银行、租客或债务人)发出追讨欠税通知书,扣取款项
🔸 向法院提出民事起诉
🔸 申请阻止离境指示,禁止欠税人离开香港
🔸 申请欠税人破产/清盘
4. 蓄意逃税的刑事责任
🔸 逃税是刑事罪行。最高刑罚为罚款50,000港元,另加相当于少徵税款三倍的罚款,并可判处监禁3年。
🔸 根据《税务条例》第82A条,对于无合理辩解的少报税款,税务局可徵收不超过少缴税款三倍的罚款。
🔸 税务调查的追溯期一般可长达6年,若涉及故意逃税行为,追溯期可能更长。
5. 年度罚款数据
根据税务局向立法会提交的数据,2024-25财政年度:
🔸 利得税方面,因欠税被徵收5%附加费的税单有23,800张,涉及税款33.27亿港元;被徵收10%附加费的有7,700张,涉及税款11.09亿港元。
🔸 薪俸税方面,被徵收5%附加费的税单有174,200张,涉及税款47.85亿港元;被徵收10%附加费的有17,900张,涉及税款9.84亿港元。
这些数字说明,逾期申报和缴税不是小概率事件,而是每年都在大规模发生,且附加费金额可观。
五、计税逻辑 🔍
1. 利得税的计算逻辑
🔸 利得税的应评税利润,是根据会计年度所赚得的会计利润加上适当税务调整而计算。
🔸 核心判断在于利润是否于香港产生或得自香港。税务局采用“营运测试”,审视哪些根本性活动产生了利润,以及这些活动发生在哪里。
🔸 合同签在哪里只是形式证据,实质商业活动的发生地才是关键。
2. 薪俸税的计算逻辑
🔸 先确定是“香港受雇工作”还是“非香港受雇工作”。
🔸 再确定入息总额、免税额度。
🔸 然后计算扣除项目(如认可慈善捐款、个人进修开支、居所贷款利息等)。
🔸 最后按累进税率和标准税率分别计算,取较低者。
3. 一个常见误解
🔸 有人认为“只要在香港有公司,个人收入就都要在香港交薪俸税”。实际上,如果雇员完全在香港以外地区提供所有服务,且雇主无香港固定场所,其薪酬原则上不属香港薪俸税范围。
🔸 反过来,公司董事的酬金在税务上属于“职位”收入,如果担任香港公司董事,通常须全数缴纳薪俸税。
六、申报与缴纳:两套独立流程 📋
1. 利得税的申报
🔸 税务局一般于每年4月向有限公司发出利得税报税表。
🔸 新公司通常在公司成立约18个月后收到首份报税表。
🔸 利得税报税表须连同经审计的财务报表和税项计算表一并提交。
2. 薪俸税的申报
🔸 薪俸税报税表(BIR60)通常在每年5月至6月发出。
🔸 纳税人须在报税表发出后1个月内提交,网上报税可延至7月。
🔸 即使没有收入或收入不超过免税额,收到报税表也必须在限期内填妥及交回。
3. 2025/26课税年度税款宽减
2025/26课税年度利得税、薪俸税及个人入息课税最后评税税款可获100%宽减,每宗个案上限3,000港元。
七、对照表:利得税 vs 薪俸税 📊
| 对比维度 | 利得税 | 薪俸税 |
|---|---|---|
| 法律依据 | 《税务条例》第14条 | 《税务条例》第8条 |
| 纳税人 | 法团、合伙、独资、团体 | 个人(雇员或董事) |
| 课税对象 | 在香港经营业务所得的利润 | 在香港受雇所得的入息 |
| 计税核心 | 利润来源地(营运测试) | 受雇地点(香港/非香港受雇) |
| 税率 | 两级制:8.25%/16.5%(法团);7.5%/15%(非法团) | 累进2%-17%或标准15%/16%,取低者 |
| 免税额 | 不适用免税额,看扣除项目 | 基本免税额、已婚、子女、供养父母等 |
| 申报表 | 利得税报税表 | 个别人士报税表(BIR60) |
| 申报时间 | 每年4月发出 | 每年5-6月发出 |
| 逾期附加费 | 欠税即时加征5%,6个月后再加征10% | 同左 |
| 逃税最高刑罚 | 罚款50,000港元 + 少徵税款三倍 + 监禁3年 | 同左 |
八、容易混淆的几个场景 ⚠️
1. 公司董事的酬金
🔸 在税务上,公司董事是一个“职位”。在一间香港公司担任董事而收取酬金,这个职位通常属于“香港职位”,酬金须全数缴纳薪俸税。
🔸 如果担任非香港公司董事,职位通常属于“非香港职位”,酬金一般无须在香港纳税。
2. 自雇人士的收入
🔸 自雇人士须就独资业务或合伙业务赚取的应评税利润课缴利得税,而不是薪俸税。
3. 股东分红
🔸 香港公司向股东分配的股息,属于税后利润分配,香港不再对股息征收预提税。
🔸 香港居民个人股东从香港公司收到的股息,也不在薪俸税的征税范围内。
4. 跨境雇员的薪酬
🔸 如果部分职责在香港履行,需要按“在港工作日比例”划分应税部分。
🔸 完全在香港以外地区提供所有服务的,原则上不属香港薪俸税范围。
九、总结 📌
利得税和薪俸税的核心区别,可以归纳为三个维度:
🔸 纳税主体不同:利得税课的是“业务”,薪俸税课的是“个人”。
🔸 课税对象不同:利得税看的是“经营利润”,薪俸税看的是“受雇入息”。
🔸 计税逻辑不同:利得税判断利润来源地,薪俸税判断受雇地点。
不定期申报和缴纳税款的后果不容低估。逾期提交报税表会被罚款、被检控,且估计评税不给予任何免税额和扣除;逾期缴税即时加征5%附加费,6个月后再加10%;税务局可直接向雇主、银行扣款,甚至申请阻止离境指示。蓄意逃税最高可判罚款50,000港元、少徵税款三倍罚款及监禁3年。
对于企业而言,公司在香港经营业务产生的利润需要缴纳利得税;公司支付给雇员的薪酬,由雇员个人缴纳薪俸税。两者独立申报,不能互相替代。搞混了申报对象和时间节点,可能面临罚款和补税风险。✅


