
新加坡公司转股,印花税怎么计算和缴纳
新加坡公司股份转让,很多人只关注“有没有资本利得税”,却忽略了那个必然要交的税:印花税。新加坡不对股份转让征收资本利得税,但股权转让文书必须缴纳印花税,否则ACRA的股东变更登记无法完成,交易在法律程序上就卡住了。
一、税率与计算基数 📊
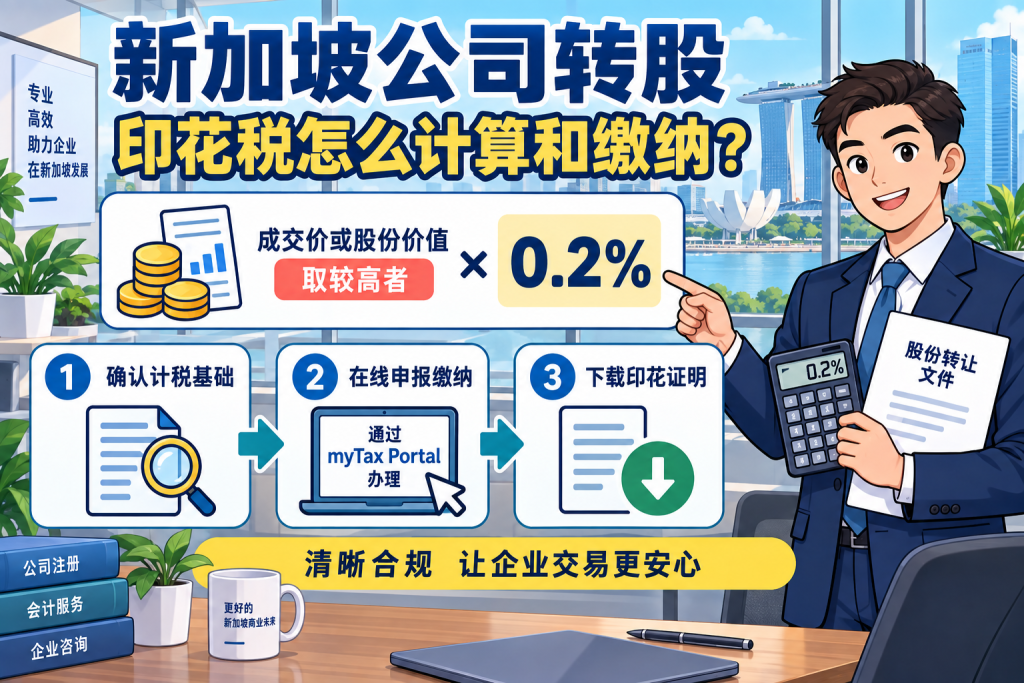
印花税的税率是0.2%,但计算基数不是简单的“合同写了多少就按多少算”。根据IRAS的规定,印花税按转让对价与股份市场价值两者中的较高者计算。
这意味着,如果你以1新元转让股份,但公司的净资产远超1新元,税务局仍会按净资产的0.2%征税。
不同公司类型的市场价值怎么算:
• 上市公司股份:按转让文书签署日在新加坡交易所的平均价格计算
• 成立超过18个月的私人公司:按目标公司的净资产值(NAV) 计算,以转让日前24个月内的最新账目为准
• 成立18个月或以下的私人公司:如果不持有房产,按配发价格计算;如果持有房产,需要编制管理账目,以反映房产在转让日的市场价值
• 涉及不同类别股份(如优先股):净资产值取决于该类别股份在公司清盘时的权利
最低税额:印花税向下取整到最接近的整数,但最低为1新元。
二、缴纳主体:通常是谁付 💰
印花税的法定缴纳主体,在文书没有另行约定时,按《印花税法》第三附表确定。买入或收购股份的交易,由买方(受让人)承担。
但实务中,买卖双方可以在股份转让协议中约定由谁承担。如果没有约定,默认是买方付。对IRAS来说,谁付不重要,重要的是按时付。
三、缴纳时限:14天和30天 ⏰
这是最容易踩坑的环节。
• 在新加坡签署的文书:签署后14天内必须完成印花税缴纳
• 在新加坡境外签署、后带入新加坡的文书:收到文书后30天内缴纳
关键后果:未缴或逾期缴纳印花税,ACRA的股份变更登记无法完成。也就是说,即使双方签了协议、付了钱,只要印花税没交,股份转让在法定登记层面就不生效。
逾期罚款:
• 逾期不超过3个月:罚款为10新元或应缴税款,以较高者为准
• 逾期超过3个月:罚款为25新元或应缴税款的4倍,以较高者为准
四、怎么操作:e-Stamping Portal 💻
印花税通过IRAS的e-Stamping Portal在线缴纳。
操作路径:
• 用SingPass或CorpPass登录 https://mytax.iras.gov.sg/
• 选择“Stamp Duty”
• 选择“Stamping” → “Share Transfer”
• 输入转让对价和股份价值,系统自动计算应缴税额
• 在线支付,生成电子印花税证书
一个容易被忽略的细节:印花税最好在签署转让文书之前完成。如果已经签署了文书,在14天(或30天)内完成缴纳,不会产生罚款;但超过这个时限,罚款就来了。
五、几种特殊情形 ⚠️
1. 零对价转让(赠与)
即使对价为零,IRAS仍会按股份的市场价值计算印花税。在e-Stamping Portal中,需要选择“通过赠与方式转让”的选项。
2. 无纸化股份
如果股份转让没有签署任何文书,则不需要缴纳印花税。
3. 买卖协议与转让文书
如果买卖协议(SPA)不涉及额外转让税(ACD),SPA本身的印花税可以豁免,但转让文书(Instrument of Transfer)仍需缴纳印花税。
4. 集团内部重组
如果转股发生在同一集团内(转让方和受让方为关联公司,75%共同持股),可以依据《印花税法》第15条申请集团重组豁免,免除0.2%的印花税。但需要满足关联关系存续至少2年、转让具有真实商业理由等条件。
六、总结 ✅
新加坡公司转股印花税的核心逻辑是:按对价与市场价值孰高,0.2%征收,买方承担,14天(本地)/30天(海外)内缴纳,逾期最高罚4倍。
计算基数的关键在于股份的市场价值如何确定——成立超过18个月的公司看净资产,成立不足18个月的公司看配发价格或管理账目。缴纳时限的起点是文书签署日,不是交割日或ACRA申报日。未缴印花税,ACRA的股东变更登记无法完成,这是整个转股流程中最硬的合规节点。


