
许家印家族信托被接管,信托独立性缺失的四个识别信号
2025年9月,香港高等法院的一纸裁定,让许家印家族信托再次成为焦点。法院授权恒大清盘人接管许家印名下相关资产,以执行约77亿美元的全球资产冻结令。而许家印夫妇2019年前后在美国设立的23亿美元单一家庭信托,也被纳入审查范围。
法院审查后认定:该信托的控制权并未真正转移,委托人保留了对信托财产的实质控制权,包括投资决策权、信托撤销权及更换受益人的权力。信托独立性一旦缺失,资产隔离功能便无从谈起。
一、案件核心:23亿美元信托为何被接管
🔸 许家印夫妇2019年前后在美国设立23亿美元单一家庭信托,受益人为两名儿子。
🔸 资金主要来源于2009年至2022年间从恒大分得的500多亿元人民币红利。
🔸 香港法院查明:委托人保留了投资决策权、信托撤销权、受益人变更权等核心权力。
🔸 法院认定该信托属于恒大危机爆发前夕的“欺诈性资产转移”,击穿了信托的隔离保护功能。
需要澄清:该裁定性质上属于接管令(Receivership Order),是程序性保全措施,并非信托本身已被终局性判定无效。但裁定揭示的法律逻辑,对信托独立性识别有重要参考意义。
二、信托独立性的核心:所有权、控制权和受益权的分离
信托制度的核心价值在于所有权、管理权与受益权的有效分离——委托人将资产法律所有权转移给受托人,受托人以自己名义独立管理,为受益人利益服务。
独立性是信托实现资产隔离功能的法律基础。如果独立性缺失,信托可能被法院认定为“虚假信托”或“代名人安排”,从而失去保护效力。许家印案中,法院正是基于独立性缺失,认定该信托未能实现真正的资产隔离。⚖️
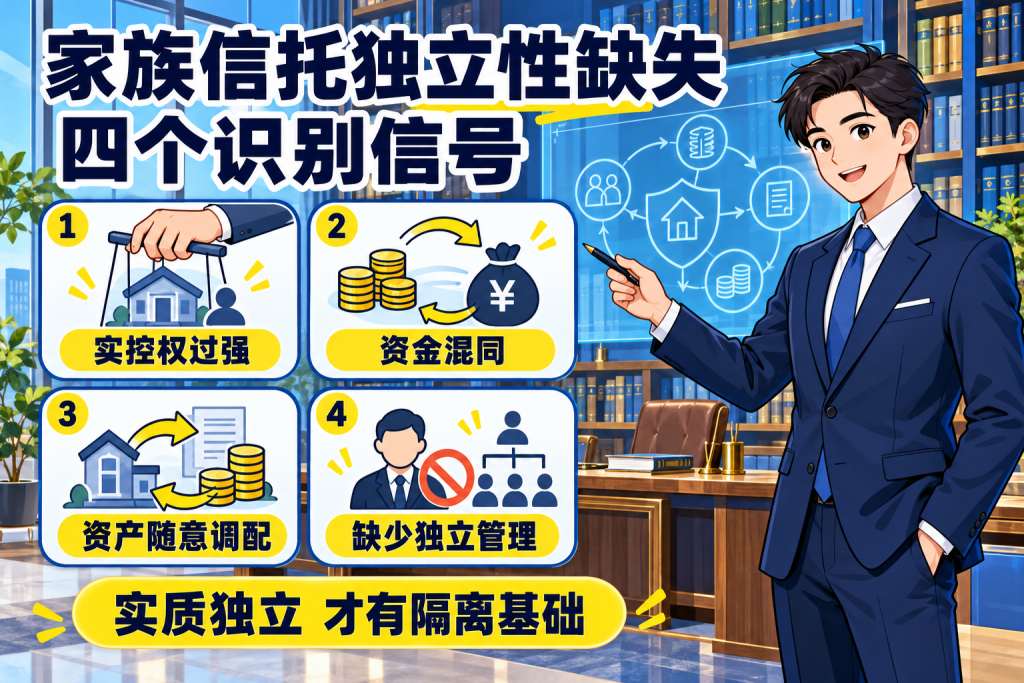
三、信托独立性缺失的四个识别维度
1. 控制权是否真正转移
这是最直观也最容易出问题的维度。许家印案中,法院发现他直接指令受托人进行资产买卖、掌握投资决策权、可随意调整受益比例,甚至要求受托人用信托资金偿还个人关联债务。
🔸 “名转实控”的表现:委托人保留投资决策权、撤销权、受益人变更权、人事任免权。
🔸 当这些权力高度集中在委托人手中,受托人沦为“傀儡”,信托无法被认定为独立运作的财产主体。⚠️
2. 设立动机是否合法
法院通常将“信托设立时间与债务发生时间高度重合”作为核心考量。
🔸 恒大2017年已出现严重财务问题,许家印作为实控人知情,却在危机爆发前将巨额资产转入离岸信托,被认定为欺诈性资产转移。
🔸 同期与前妻办理离婚,将部分资产转移至前妻名下,法院认定该离婚“缺乏真实情感破裂基础,专为逃避债权人追索”。
3. 资金来源是否清晰合法
信托财产来源的正当性是信托合法性的基础。
🔸 2020年至2022年间的分红存在明显合规瑕疵——彼时恒大已债务违约,2021年商票逾期超2000亿元。
🔸 企业已处亏损状态下的分红,实质可能是挪用债权人投资款、供应商货款转化而来。根据《信托法》第十一条,委托人以非法财产设立信托的,信托自始无效。
4. 决策机制是否独立
受托人的独立履职能力是信托治理的关键。
🔸 如果受托人长期被动接受委托人或融资方安排,独立性抗辩会被削弱。
🔸 张兰案中,新加坡高等法院发现张兰多次从信托账户直接转账用于个人消费,甚至在收到冻结令后仍紧急转移资金,最终认定其为信托资金实际权利人,家族信托被击穿。
四、识别信托独立性缺失的实务清单
| 识别维度 | 独立性充足 | 独立性缺失 |
|---|---|---|
| 控制权 | 受托人独立行使投资决策权 | 委托人直接下达指令、保留撤销权 |
| 设立动机 | 财务健康期提前规划 | 债务危机前突击转移 |
| 资金来源 | 合法、可追溯、有完税证明 | 来源不明、涉及非法所得 |
| 分配机制 | 限于受益人,按契约执行 | 向委托人本人或关联方支付 |
| 治理结构 | 有独立投委会或保护人机制 | 关键角色由委托人关联方独占 |
| 受托人履职 | 主动管理、独立决策、留存记录 | 被动盖章、无独立判断 |
五、2026年监管环境的新变化
🔸 CRS 2.0穿透式审查:2026年1月1日生效,加密资产纳入强制申报,双重税务居民“择一申报”失效,对无实质经营实体的穿透升级为实质审查。
🔸 离岸信托个税新规:2026年7月24日21号公告,以“实质重于形式”为原则,对离岸信托全链条征税。设立、存续、终止三个环节统一适用20%税率。
🔸 国内监管同步收紧:2026年4月《资产服务信托管理暂行办法(征求意见稿)》明确禁止委托人及第三方介入实质性投资环节,整治受托人虚化履职。
六、合规架构的构建方向
🔸 设立时机要提前:在企业无重大债务风险时设立信托,建议在财富积累高峰期完成布局。
🔸 控制权要适度:委托人保留监督权和救济权,但不应掌握日常投资决策和财产处分实权。
🔸 资金来源要清白:确保注入信托的资产来源合法、权属清晰,保留完税证明和资金来源文件。
🔸 分配行为要严格:信托分配应限于受益人范围,严禁向委托人本人或关联方支付。
🔸 受托人要独立:选择有独立履职能力的专业受托人,确保治理机制符合独立性要求。
七、总结
🔸 信托独立性是资产隔离功能的法律基础。 控制权是否转移、设立动机是否合法、资金来源是否清晰、决策机制是否独立,是四个核心识别维度。
🔸 许家印案的核心信号是“名转实控”。 委托人保留核心权力,受托人沦为傀儡,信托无法独立运作。
🔸 2026年监管环境已根本变化。 CRS 2.0实质审查、21号公告全链条征税、国内监管收紧,信托合规要求显著提高。
🔸 信托的价值在“治理”,不在“隐藏”。 有效的信托架构需要权利义务边界清晰、决策机制独立、分配行为规范。
在做出任何信托架构决策前,建议咨询专业税务顾问和法律顾问,结合自身身份、资产规模和家庭安排进行系统评估。✅


